“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
“Yelo Bank”ın xalis mənfəəti 7,6 milyon manat azalaraq 17,3 milyon manata düşüb . Bankın faiz xərcləri 29% artıb, mənfəəti 30% azalıb. "Yelo Bank”da hüquqi şəxslərin depozitləri 18 milyon manat azalıb.

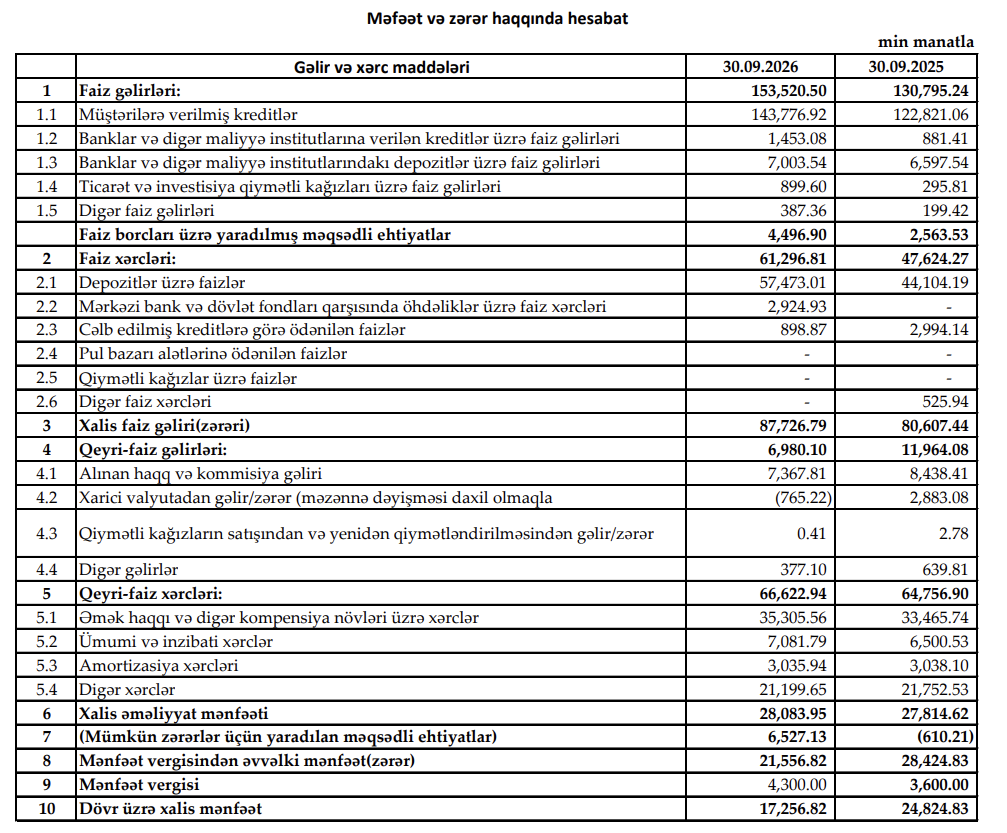
“Yelo Bank” ASC 2026-cı ilin yanvar-sentyabr aylarını 17 milyon 256,8 min manat xalis mənfəətlə başa vurub. Bu, 2025-ci ilin eyni dövrü ilə müqayisədə 7 milyon 568 min manat və ya 30,5% azdır. Ötən ilin ilk 9 ayında bankın xalis mənfəəti 24 milyon 824,8 min manat təşkil etmişdi.
Marja.az xəbər verir ki, bu barədə “Yelo Bank” ASC-nin 30 sentyabr 2026-cı il tarixinə açıqladığı maliyyə hesabatlarında bildirilir.
Hesabatlardan məlum olur ki, bankın faiz gəlirlərinin və kredit portfelinin artmasına baxmayaraq, qeyri-faiz gəlirlərinin azalması, maliyyələşmə xərclərinin və mümkün zərərlər üzrə ehtiyat ayırmalarının artması xalis mənfəətə mənfi təsir göstərib.
Faiz gəlirləri 153,5 milyon manata çatıb
2026-cı ilin ilk 9 ayında “Yelo Bank”ın faiz gəlirləri ötən ilin eyni dövrü ilə müqayisədə 22 milyon 725,3 min manat və ya 17,4% artaraq 153 milyon 520,5 min manata yüksəlib. 2025-ci ilin müvafiq dövründə faiz gəlirləri 130 milyon 795,2 min manat idi.
Faiz gəlirlərinin əsas hissəsi müştərilərə verilmiş kreditlərdən formalaşıb. Bu istiqamətdə gəlirlər 122 milyon 821,1 min manatdan 143 milyon 776,9 min manata yüksəlib.
Eyni zamanda, bankın faiz xərcləri 47 milyon 624,3 min manatdan 61 milyon 296,8 min manata çatıb. Artım 28,7% təşkil edib.
Faiz xərclərinin əsas hissəsi depozitlər üzrə ödənilən faizlərin payına düşüb. Bu xərclər 44 milyon 104,2 min manatdan 57 milyon 473 min manata yüksəlib. Beləliklə, faiz xərcləri faiz gəlirlərindən daha sürətlə artıb.
Bankın xalis faiz gəliri isə 8,8% artaraq 87 milyon 726,8 min manat təşkil edib.
Qeyri-faiz gəlirləri 41,7% azalıb
“Yelo Bank”ın qeyri-faiz gəlirləri 2025-ci ilin ilk 9 ayındakı 11 milyon 964,1 min manatdan 2026-cı ilin müvafiq dövründə 6 milyon 980,1 min manata düşüb. Azalma 4 milyon 984 min manat və ya 41,7% təşkil edib.
Bu azalmanın əsas səbəblərindən biri xarici valyuta əməliyyatlarının nəticələrindəki dəyişiklikdir.
Belə ki, ötən ilin ilk 9 ayında xarici valyuta əməliyyatları bankın maliyyə nəticələrinə 2 milyon 883,1 min manat müsbət təsir göstərdiyi halda, cari ilin müvafiq dövründə bu əməliyyatlar üzrə 765,2 min manat zərər qeydə alınıb.
Haqq və komissiya gəlirləri də 8 milyon 438,4 min manatdan 7 milyon 367,8 min manata geriləyib.
Əməliyyat mənfəəti cüzi artıb, ehtiyat ayırmaları mənfəətə təzyiq göstərib
2026-cı ilin yanvar-sentyabr aylarında bankın qeyri-faiz xərcləri 2,9% artaraq 66 milyon 622,9 min manata çatıb. Bu xərclərin 35 milyon 305,6 min manatı əməkhaqqı və digər kompensasiya ödənişlərinin, 7 milyon 81,8 min manatı ümumi və inzibati xərclərin, 3 milyon 35,9 min manatı amortizasiyanın, 21 milyon 199,7 min manatı isə digər xərclərin payına düşüb.
Xərclərin artmasına baxmayaraq, bankın xalis əməliyyat mənfəəti 27 milyon 814,6 min manatdan 28 milyon 84 min manata yüksəlib. Artım cəmi 1% olub.
Lakin mümkün zərərlər üçün yaradılan məqsədli ehtiyatlar üzrə xərclər bankın yekun maliyyə nəticəsinə ciddi təsir göstərib. 2026-cı ilin ilk 9 ayında bu istiqamətdə 6 milyon 527,1 min manat xərc qeydə alınıb. Ötən ilin eyni dövründə isə həmin maddə üzrə 610,2 min manatlıq ehtiyatın geri qaytarılması müsbət nəticə yaratmışdı.
Nəticədə bankın mənfəət vergisindən əvvəlki mənfəəti 28 milyon 424,8 min manatdan 21 milyon 556,8 min manata düşüb.
Hesabat dövründə mənfəət vergisi xərci 3 milyon 600 min manatdan 4 milyon 300 min manata yüksəlib. Beləliklə, “Yelo Bank”ın xalis mənfəəti 30,5% azalaraq 17 milyon 256,8 min manat təşkil edib.
Kredit portfeli 1,15 milyard manatı ötüb
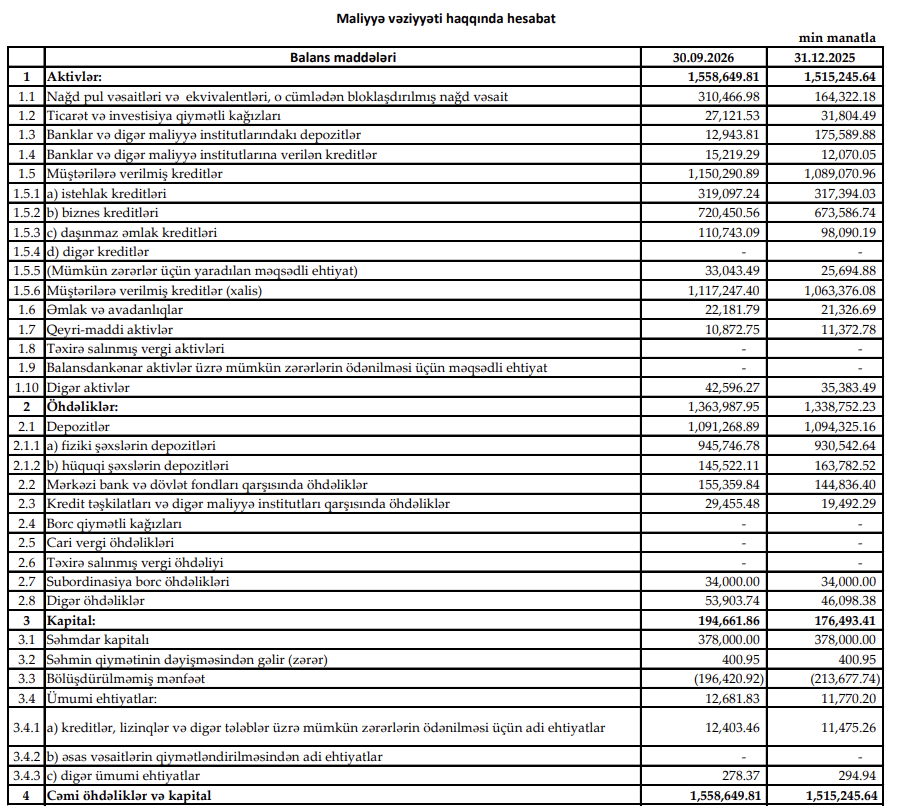
2026-cı il sentyabrın 30-na bankın müştərilərə verilmiş ümumi kredit portfeli 1 milyard 150 milyon 290,9 min manat təşkil edib. Bu, 2025-ci ilin sonu ilə müqayisədə 61 milyon 219,9 min manat və ya 5,6% çoxdur.
Kredit portfelinin strukturunda ən böyük pay biznes kreditlərinə məxsusdur.
Biznes kreditləri 673 milyon 586,7 min manatdan 720 milyon 450,6 min manata yüksəlib. Artım 46 milyon 863,8 min manat və ya 7% təşkil edib.
İstehlak kreditləri isə 317 milyon 394 min manatdan 319 milyon 97,2 min manata çatıb. Bu istiqamətdə artım cəmi 0,5% olub.
Daşınmaz əmlak kreditləri 98 milyon 90,2 min manatdan 110 milyon 743,1 min manata yüksəlib. Artım 12,9% təşkil edib.
Beləliklə, nisbi ifadədə ən yüksək artım daşınmaz əmlak kreditlərində, məbləğ ifadəsində isə biznes kreditlərində qeydə alınıb.
Bankın kreditlər üzrə mümkün zərərlər üçün yaratdığı məqsədli ehtiyatların həcmi 25 milyon 694,9 min manatdan 33 milyon 43,5 min manata yüksəlib. Artım 28,6% olub.
Nəticədə bankın xalis kredit portfeli 1 milyard 117 milyon 247,4 min manat təşkil edib.
Depozit portfeli azalıb – Hüquqi şəxslərin vəsaitləri 11,2% geriləyib
“Yelo Bank”ın ümumi depozit portfeli 2025-ci ilin sonundakı 1 milyard 94 milyon 325,2 min manatdan 2026-cı il sentyabrın 30-na 1 milyard 91 milyon 268,9 min manata düşüb. Azalma 3 milyon 56,3 min manat və ya 0,3% təşkil edib.
Depozit portfelinin strukturunda fərqli tendensiyalar müşahidə olunub.
Fiziki şəxslərin depozitləri 930 milyon 542,6 min manatdan 945 milyon 746,8 min manata yüksəlib. Artım 15 milyon 204,1 min manat və ya 1,6% təşkil edib.
Hüquqi şəxslərin depozitləri isə 163 milyon 782,5 min manatdan 145 milyon 522,1 min manata geriləyib.
Beləliklə, hüquqi şəxslərin depozitləri 18 milyon 260,4 min manat və ya 11,2% azalıb.
Bu göstəricilər bankın depozit portfelindəki azalmanın hüquqi şəxslərin vəsaitlərinin geri çəkilməsi fonunda baş verdiyini göstərir. Fiziki şəxslərin depozitlərində qeydə alınan artım həmin azalmanı tam kompensasiya etməyib.
Sentyabrın sonuna bankın depozitlərinin təxminən 86,7%-i fiziki şəxslərin payına düşüb.
Aktivlər 1,56 milyard manata yaxınlaşıb
2026-cı il sentyabrın 30-na “Yelo Bank”ın cəmi aktivləri 1 milyard 558 milyon 649,8 min manat təşkil edib. Bu, 2025-ci ilin sonu ilə müqayisədə 43 milyon 404,2 min manat və ya 2,9% artım deməkdir.
Aktivlərin strukturunda diqqətçəkən dəyişikliklərdən biri nağd pul vəsaitləri və onların ekvivalentlərinin həcmində qeydə alınıb.
Bu göstərici 164 milyon 322,2 min manatdan 310 milyon 467 min manata yüksəlib. Artım 88,9% təşkil edib.
Bunun əksinə, banklar və digər maliyyə institutlarında yerləşdirilmiş depozitlərin həcmi 175 milyon 589,9 min manatdan 12 milyon 943,8 min manata düşüb. Azalma 92,6% təşkil edib.
Bu dəyişikliklər bankın likvid aktivlərinin strukturunda əhəmiyyətli yenidən bölgü olduğunu göstərir. Lakin bunun səbəblərini yalnız təqdim edilmiş balans göstəriciləri əsasında müəyyənləşdirmək mümkün deyil.
Bankın ticarət və investisiya qiymətli kağızlarının həcmi isə 31 milyon 804,5 min manatdan 27 milyon 121,5 min manata azalıb.
Öhdəliklər və kapital artıb
Hesabat dövrünün sonuna bankın cəmi öhdəlikləri 1 milyard 363 milyon 988 min manat təşkil edib. Bu, ötən ilin sonu ilə müqayisədə 25 milyon 235,7 min manat və ya 1,9% çoxdur.
Mərkəzi Bank və dövlət fondları qarşısında öhdəliklər 144 milyon 836,4 min manatdan 155 milyon 359,8 min manata, digər kredit təşkilatları və maliyyə institutları qarşısında öhdəliklər isə 19 milyon 492,3 min manatdan 29 milyon 455,5 min manata yüksəlib.
Bankın balans kapitalı 176 milyon 493,4 min manatdan 194 milyon 661,9 min manata çatıb. Artım 18 milyon 168,5 min manat və ya 10,3% təşkil edib.
Səhmdar kapitalı dəyişməyərək 378 milyon manat səviyyəsində qalıb.
Bununla yanaşı, bankın əvvəlki illərdən yaranmış bölüşdürülməmiş zərəri hələ də yüksək olaraq qalır. Hesabat dövrünün sonuna bu göstərici mənfi 196 milyon 420,9 min manat təşkil edib.
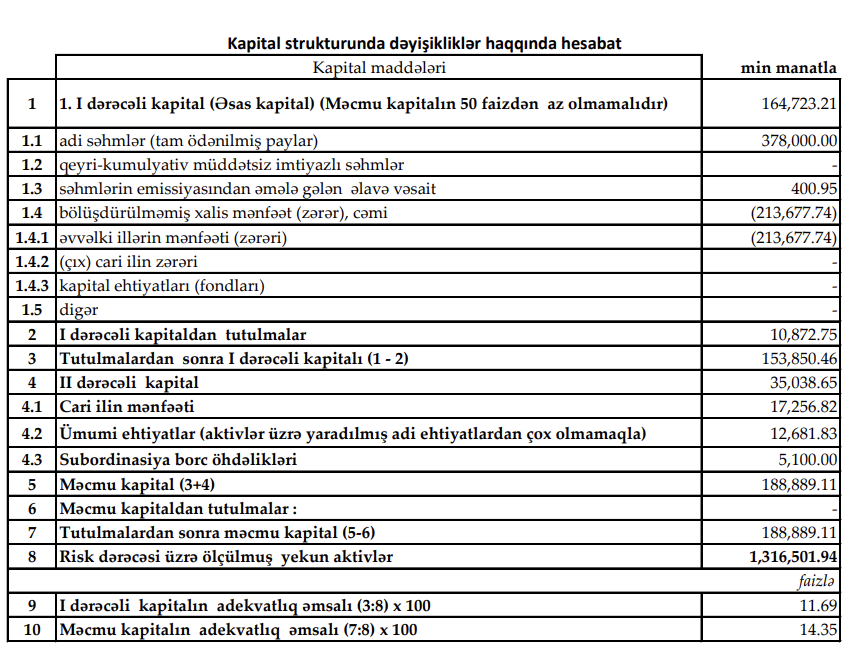
Kapitalın prudensial hesablanması üzrə ayrıca hesabata əsasən, “Yelo Bank”ın tutulmalardan sonrakı məcmu kapitalı 188 milyon 889,1 min manat olub.
Bankın I dərəcəli kapitalının adekvatlıq əmsalı 11,69%, məcmu kapitalın adekvatlıq əmsalı isə 14,35% təşkil edib.
Gəlirlərin artması xalis mənfəəti qorumağa kifayət etməyib
“Yelo Bank”ın 2026-cı ilin ilk 9 ayı üzrə maliyyə nəticələri bankın kreditləşmə fəaliyyətini genişləndirdiyini, lakin mənfəətlilik göstəricilərində zəifləmə ilə üzləşdiyini göstərir. Faiz gəlirlərinin 17,4% artmasına baxmayaraq, faiz xərclərinin 28,7% yüksəlməsi xalis faiz gəlirlərinin daha zəif templə artmasına səbəb olub.
Eyni zamanda, qeyri-faiz gəlirlərinin 41,7% azalması bankın əməliyyat gəlirliliyinə mənfi təsir edib.
Xalis əməliyyat mənfəəti 1% artsa da, mümkün zərərlər üzrə ehtiyat ayırmalarının yüksəlməsi və mənfəət vergisi xərcinin artması yekunda xalis mənfəətin 30,5% azalmasına gətirib çıxarıb.
Balans göstəricilərində isə kredit portfelinin 5,6% artdığı, depozit portfelinin 0,3% azaldığı görünür. Xüsusilə hüquqi şəxslərin depozitlərinin azalması diqqət çəkir.
Digər tərəfdən, biznes kreditlərinin artması və balans kapitalının güclənməsi bankın fəaliyyətində müsbət dəyişikliklər kimi qiymətləndirilə bilər.
Ümumilikdə, 2026-cı ilin ilk 9 ayında “Yelo Bank” kredit portfelini və aktivlərini genişləndirsə də, maliyyələşmə xərclərinin və ehtiyat ayırmalarının artması mənfəətin azalması ilə nəticələnib.
Müştərilərin xəbərləri

SON XƏBƏRLƏR
- 1 ay sonra
- 1 gün sonra
-
20 d. əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
-
- 22 d. əvvəl
-
37 d. əvvəl
Bank of Baku-nun aktivləri 36%, kredit portfeli 29% artıb – Xalis mənfəəti 27 milyon manatı ötüb
-
1 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
-
1 saat əvvəl
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
- 1 saat əvvəl
-
1 saat əvvəl
PAŞA Bankın səhmlərini alanlara dividend ödəniləcək – 53,5 milyon manat paylanacaq
-
1 saat əvvəl
Aviabilet alanlara yeni imkan – 5000 manatadək ödənişi 24 aya bölmək olacaq
-
1 saat əvvəl
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
-
2 saat əvvəl
ABŞ-da inflyasiya son 5 ayın ən yüksək səviyyəsinə çatıb – Proqnozları üstələyib
Son Xəbərlər
İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib

Dolların sabah üçün rəsmi məzənnəsi müəyyən olunub

“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
“SALOĞLU” Kürdəmirdə mebel mağazasını açır
Ən çox oxunanlar


Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
Dövlət müəssisəsi ləğv olunur
Azərbaycanın audit şirkəti ləğv olunur - 2018-ci ildə reytinqində birinci yeri tutmuşdu
İsrail Prezidenti Azərbaycana gəldi
“AccessBank” 9 ayda 45 milyon manat mənfəət əldə edib, biznes kreditləri 1 milyard manatı ötüb
Şirkətlər bu bankda 669 milyon manatdan çox vəsait saxlayırlar
SON XƏBƏRLƏR
- 1 ay sonra
- 1 gün sonra
-
20 d. əvvəl
"Rabitəbank" maliyyə nəticələrini açıqladı - 9 ayda 13,8 milyon manat xalis mənfəət əldə edib
-
- 22 d. əvvəl
-
37 d. əvvəl
Bank of Baku-nun aktivləri 36%, kredit portfeli 29% artıb – Xalis mənfəəti 27 milyon manatı ötüb
-
1 saat əvvəl
“Yelo Bank”ın xalis mənfəəti kəskin azalıb – Ehtiyat xərcləri artıb, depozit portfeli kiçilib
-
1 saat əvvəl
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
- 1 saat əvvəl
-
1 saat əvvəl
PAŞA Bankın səhmlərini alanlara dividend ödəniləcək – 53,5 milyon manat paylanacaq
-
1 saat əvvəl
Aviabilet alanlara yeni imkan – 5000 manatadək ödənişi 24 aya bölmək olacaq
-
1 saat əvvəl
Mikro sahibkarlara güzəştli maliyyə və bank xidmətləri təklif olunur – Qeydiyyat davam edir
-
2 saat əvvəl
ABŞ-da inflyasiya son 5 ayın ən yüksək səviyyəsinə çatıb – Proqnozları üstələyib