“S&P” agentliyi “PASHA Bank Georgia” kredit reytinqini təsdiq etdi – Mənfəəti 2 dəfə artacaq
Bazarın 35-40% payına sahib olan “TBC Bank” və “Bank of Georgia” kimi iki iri qrup tərəfindən dominantlıq edildiyi bir şəraitdə, “PASHA Bank Georgia” Gürcüstan şirkətləri üçün ikinci seçim bankı olmaq məqsədini qarşısına qoyub.
2024-cü il 19 noyabrda beynəlxalq reytinq agentliyi “S&P Global Ratings” “PASHA Bank Georgia” Səhmdar Cəmiyyətinin 'B' uzunmüddətli emitent kredit reytinqini təsdiq edib və proqnoz "stabil" kimi qiymətləndirilir.
Marja.az reytinq agentliyinə istinadən xəbər verir ki, eyni zamanda bank üçün 'B' qısamüddətli emitent kredit reytinqi də təyin edib.
Bildirilir ki, Gürcüstanda korporativ bankçılıq sahəsində fəaliyyətdə olan “PASHA Bank Georgia”nın 2024-cü il 30 iyun tarixinə aktivləri 620 milyon Gürcüstan larisinə (təxminən 224 milyon ABŞ dollarına) çatıb və depozit bazarında 0,77%, kreditlər bazarında isə 0.59% payı var. Bazarın 35-40% payına sahib olan “TBC Bank” və “Bank of Georgia” kimi iki iri qrup tərəfindən dominantlıq edildiyi bir şəraitdə, “PASHA Bank Georgia” Gürcüstan şirkətləri üçün ikinci seçim bankı olmaq məqsədini qarşısına qoyub.
İKİQAT ARTIM HƏDƏFİ
“PASHA Bank Georgia” Azərbaycanın “PASHA Holding” MMC qrupunun bir hissəsi olmaqdan irəli gələn üstünlüklərdən - brendi, xarici valyutalarda nisbətən ucuz maliyyə cəlb etmə imkanları, Azərbaycan və Türkiyədəki “PASHA Holding”ə məxsus digər banklarla qurulmuş əlaqələrdən istifadə etməyi planlaşdırır.
Bank biznes həcmini artırmaq və kifayət qədər mənfəət əldə etmək üçün növbəti 30 ay ərzində kredit portfelini iki dəfə artırmağı hədəfləyib. 2024-cü ilin birinci yarısında bank pərakəndə kredit portfelini satıb, filiallarını bağlayıb və işçi heyətini azaldıb. Bununla belə, dönüş strategiyasının həyata keçirilməsi yüksək risklər daşıyır.
“S&P” düşünür ki, “PASHA Bank Georgia”nın xalis faiz marjası 2025-2026-cı illərdə 2024-cü ilin birinci yarısında müşahidə olunan 5.4%-dən 6%-ə qədər artacaq. Bunun səbəbi aşağı faiz dərəcələrinin kreditlərin aktivlərə nisbətinin yüksəlməsi ilə tarazlanmasıdır.
“Bank öz xərc bazasını nəzarət altında saxlayacaq, daha “zərif aktiv” modeli işləyəcək. Biz orta hesabla sektor üçün müəyyən etdiyimizdən bir qədər yüksək olan 1%-lik risk dəyərini nəzərə alırıq. Nəticədə, bankın aktivlər üzrə gəlirliliyinin 2026-cı ildə səmərəliliyin artması hesabına 1.5%-2%-ə qədər yaxşılaşacağını və xərclərin gəlirə nisbətinin 2024-cü ilin birinci yarısındakı 87%-dən 2026-cı ildə 55%-ə qədər azalacağını proqnozlaşdırırıq. Bununla əlaqədar olaraq, bankın risklə tənzimlənən kapital əmsalının 2023-cü ilin sonunda qeydə alınmış 11.2%-dən 2025-2026-cı illərdə 8.5%-9%-ə qədər azalacağını gözləyirik”.
BANKIN YÜKSƏK TƏMİNATLI KREDİTLƏRİ
“S&P” deyir ki, bankda problemli kreditlərin səviyyəsi yüksək olmasına rəğmən onun təminat səviyyələri də yüksəkdir.
2024-cü ilin ortalarına olan məlumata görə, problemli kreditlər ümumi müştəri kreditlərinin təxminən 13.8%-ni və xüsusi ehtiyatlar çıxıldıqdan sonra tənzimlənmiş kapitalın 31%-ni təşkil edib. Problemli kreditlərin əksəriyyəti COVID-19 pandemiyası dövründə verilib. Təminatsız kreditlərin üçüncü mərhələsinin və alınmış kreditlərin xüsusi ehtiyatlarla əhatə olunma səviyyəsi 22.4% olub ki, bu da əsasən daha yaxşı təminat göstəriciləri ilə əlaqədardır. Bununla belə, hətta Gürcüstanda kreditorlar üçün daha əlverişli qanunvericilik mövcud olsa belə, girovların geri alınması və satışı vaxt tələb etdiyi vurğulanır.
Qeyd edilir ki, “PASHA Bank Georgia” əsasən depozitlər hesabına maliyyələşir və tarixi olaraq kredit-depozit nisbəti 95%-100% aralığında olub: “2024-cü ilin birinci yarısında pərakəndə kredit portfelinin satılmasından sonra bu nisbət 80%-ə düşüb, lakin orta müddətli dövrdə bankın bu səviyyələrdə fəaliyyət göstərəcəyini gözləyirik. Kiçik bir qurum kimi “PASHA Bank Georgia” iri banklarla müqayisədə hesablaşma hesablarından daha çox müddətli depozitləri cəlb etməyə üstünlük verir. 2024-cü ilin ortalarında bankın müştəri depozitləri portfelində müddətli depozitlərin payı 52% olarkən, sektorda bu göstərici isə 44% olub”.
BANKLA BAĞLI PROQNOZ
“Bankın ən böyük 20 depozitoru ümumi depozitlərin təxminən 73%-ni təşkil edir. Bu cəmləşməni balanslaşdırmaq üçün bank kifayət qədər likvidlik bufferləri saxlayır; geniş xalis likvid aktivlər mütəmadi olaraq qısamüddətli müştəri depozitlərinin 50%-ni və daha artığını əhatə edir”, - deyə Agentlik bildirir.
“S&P” hesab edir ki, növbəti illər ərzində bankın resurslarından kredit portfelini genişləndirmək üçün istifadə etməsi nəticəsində likvidlik göstəriciləri normallaşacaq.
“Stabil proqnoz göstərir ki, “PASHA Bank Georgia” qarşıdakı 12-18 ay ərzində korporativ biznesə keçid edəcək”, - deyə beynəlxalq reytinq agentliyinin proqnozunda qeyd edilir.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
2 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 2 saat əvvəl
- 2 saat əvvəl
-
3 saat əvvəl
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?
İş elanlarına bax - azvak.az
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
“Trendyol”da “Əfsanə günlər ” başlayır ®
Bakıda 40-dan çox startap 50 min dollar uğrunda yarışacaq
Dolların bazar ertəsi üçün rəsmi məzənnəsi müəyyən olunub
Ən çox oxunanlar
Azərbaycanda tikinti materialı istehsalı artb
Azərikard finteklər üçün yeni imkanlar təqdim edib
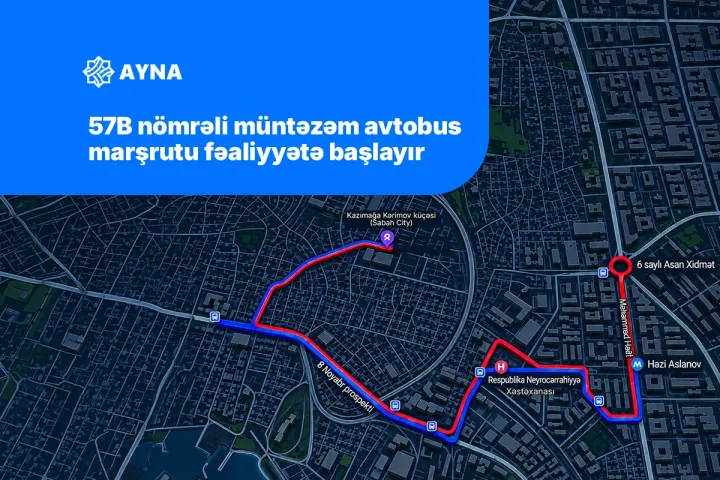
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır
Azərbaycanda nikah səviyyəsi aşağı düşüb, 31 min nikaha daxilolma və 15 min boşanma qeydə alınıb
“30 il səninlə” lotereyasında daha 14 abunəçi iPhone 17 Pro, 2 abunəçi isə Toyota Corolla Cross qazandı ®
SON XƏBƏRLƏR
- 1 ay sonra
- 3 həftə sonra
-
1 həftə sonra
“Sizin Lombard”ın “36% Qızıl payız” kampaniyası davam edir ®
-
- 6 gün sonra
-
1 saat əvvəl
Abşeron Avtomobil Mərkəzində Mercedes-Benz-in yeni GLE, GLE Coupé və GLS modelləri təqdim olunub
- 2 saat əvvəl
-
2 saat əvvəl
Azərbaycanda aqrar kredit kooperativlərinin yaradılması nəzərdə tutulur
- 2 saat əvvəl
-
2 saat əvvəl
253 min 800 nəfər işsiz kimi qeydiyyatdadır, ayda orta hesabla 479 manat alırlar
- 2 saat əvvəl
- 2 saat əvvəl
-
3 saat əvvəl
Bakıda 57B nömrəli müntəzəm avtobus marşrutu fəaliyyətə başlayır