“Yapı Kredi Bank Azərbaycan”ın mənfəəti 20% artaraq 9,25 milyon manata çatıb – Aktivləri 1 milyard manatı ötüb
“Yapı Kredi Bank Azərbaycan” QSC 2026-cı ilin ilk doqquz ayını (yanvar-sentyabr) 9 milyon 246,8 min manat xalis mənfəətlə başa vurub. Bu, 2025-ci ilin eyni dövrü ilə müqayisədə 19,9% və ya 1 milyon 534,7 min manat çoxdur. Bankın aktivləri ilin əvvəlindən 27,3% artaraq 1 milyard manat həddini ötüb. Bununla yanaşı, faiz xərclərinin gəlirlərdən daha sürətlə artması və kapital adekvatlığı göstəricilərinin aşağı düşməsi diqqət çəkir.
Marja.az xəbər verir ki, bu barədə bankın 2026-cı ilin 30 sentyabr tarixinə açıqladığı maliyyə hesabatlarında bildirilir.
Xalis mənfəət 19,9% artıb
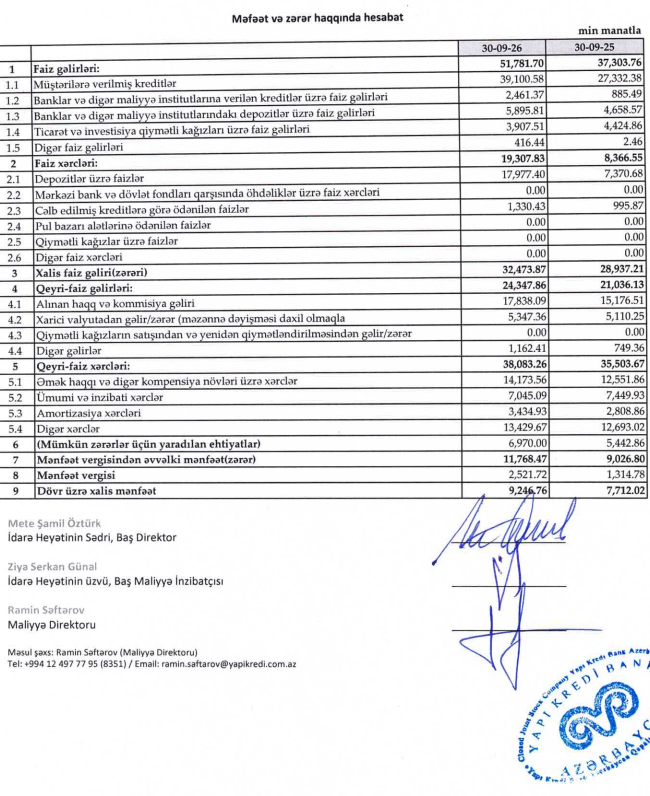
Bankın mənfəət və zərər haqqında hesabatına əsasən, 2026-cı ilin yanvar-sentyabr aylarında xalis mənfəət 9 milyon 246,76 min manat təşkil edib. 2025-ci ilin eyni dövründə isə bu göstərici 7 milyon 712,02 min manat idi. Beləliklə, bankın xalis mənfəəti illik müqayisədə 1 milyon 534,74 min manat artıb
Xalis mənfəətin artmasında bankın faiz və komissiya gəlirlərinin yüksəlməsi mühüm rol oynayıb. Lakin faiz xərclərinin kəskin artması, mümkün zərərlər üçün ayrılan ehtiyatların çoxalması və mənfəət vergisi xərclərinin yüksəlməsi yekun mənfəət artımını məhdudlaşdırıb.
Gəlirlər: Bankın faiz gəlirləri 38,8% artıb
2026-cı ilin ilk doqquz ayında bankın faiz gəlirləri 51 milyon 781,70 min manat təşkil edib. Bu, ötən ilin eyni dövründəki 37 milyon 303,76 min manatla müqayisədə 14 milyon 477,94 min manat və ya 38,8% çoxdur.
Müştəri kreditləri üzrə faiz gəlirləri 27,33 milyon manatdan 39,10 milyon manata yüksəlib. Bu isə bankın əsas kredit fəaliyyətindən gəlirlərinin əhəmiyyətli dərəcədə artdığını göstərir.
Hər gün yeni vakansiyalar - AzVak.az-da
Eyni zamanda, bankın qeyri-faiz gəlirləri 15,7% artaraq 24 milyon 347,86 min manata çatıb. Bu məbləğin 17 milyon 838,09 min manatı haqq və komissiya gəlirlərindən, 5 milyon 347,36 min manatı xarici valyuta əməliyyatlarından, 1 milyon 162,41 min manatı isə digər gəlirlərdən formalaşıb. Beləliklə, bankın ümumi faiz və qeyri-faiz gəlirləri birlikdə 76,13 milyon manat təşkil edib. Müqayisə olunan əvvəlki dövrdə bu göstərici 58,34 milyon manat idi. Artım təxminən 30,5%-dir.
Xərclər: Faiz xərcləri 2,3 dəfə artıb
Bankın maliyyə nəticələrində diqqətçəkən əsas məqamlardan biri faiz xərclərinin yüksək templə artmasıdır. 2026-cı ilin yanvar-sentyabr aylarında faiz xərcləri 19 milyon 307,83 min manat olub. Bu, 2025-ci ilin eyni dövründəki 8 milyon 366,55 min manatla müqayisədə 130,8% çoxdur. Faiz xərclərinin böyük hissəsi depozitlər üzrə ödənilən faizlərdən ibarətdir.
Depozitlər üzrə faiz xərcləri 7,37 milyon manatdan 17,98 milyon manata yüksəlib. Bu, təxminən 144%-lik artımdır.
Faiz gəlirlərinin 38,8%, faiz xərclərinin isə 130,8% artması bankın maliyyələşmə xərclərinin daha sürətlə yüksəldiyini göstərir. Nəticədə xalis faiz gəlirləri 28,94 milyon manatdan 32,47 milyon manata yüksəlsə də, bu göstəricidə artım 12,2% ilə məhdudlaşıb. Faiz marjasına təzyiqin güclənməsi bankın qarşıdakı dövrlərdə gəlirlilik baxımından izlənilməli əsas göstəricilərindən biridir. Qeyri-faiz xərcləri isə 35,50 milyon manatdan 38,08 milyon manata yüksələrək 7,3% artıb.
Bu xərclərin strukturunda:
Əməkhaqqı və digər kompensasiya xərcləri 14,17 milyon manat (+12,9%);
Ümumi və inzibati xərclər 7,05 milyon manat (−5,4%);
Amortizasiya xərcləri 3,43 milyon manat (+22,3%);
Digər xərclər 13,43 milyon manat (+5,8%) təşkil edib.
Bankın əməliyyat xərclərini idarəetməsi faiz xərcləri ilə müqayisədə daha sabit olub. Ümumi və inzibati xərclərin azalması da qeyri-faiz xərclərinin artımını müəyyən qədər məhdudlaşdırıb.
Əməliyyat mənfəəti 29,5% artıb
Faiz və qeyri-faiz gəlirlərindən faiz və qeyri-faiz xərcləri çıxıldıqdan sonra bankın ehtiyat ayırmalarından əvvəlki hesablanmış əməliyyat mənfəəti 18 milyon 738,47 min manat təşkil edib. 2025-ci ilin eyni dövründə bu göstərici təxminən 14 milyon 469,67 min manat idi. Beləliklə, ehtiyat ayırmalarından əvvəlki əməliyyat nəticəsi təxminən 29,5% yaxşılaşıb.
Bu, bankın əsas fəaliyyətindən əldə etdiyi maliyyə nəticəsinin gücləndiyini göstərir. Bununla belə, mənfəətin yekun məbləğinə ehtiyat ayırmaları və vergi xərcləri də təsir edib.
Mümkün zərərlər üçün ehtiyat ayırmaları 28,1% artıb
2026-cı ilin ilk doqquz ayında mümkün zərərlər üçün yaradılan ehtiyatlar üzrə xərc 6 milyon 970 min manat təşkil edib. Əvvəlki ilin eyni dövründə bu göstərici 5 milyon 442,86 min manat idi. Beləliklə, ehtiyat xərci 1 milyon 527,14 min manat və ya 28,1% artıb.
Ehtiyat xərclərinin artması bankın mənfəətinə azaldıcı təsir göstərib. Lakin bu artımın konkret olaraq problemli kreditlərin çoxalmasından qaynaqlandığını söyləmək üçün təqdim edilmiş hesabatlar kifayət etmir.
Vergidən əvvəlki mənfəət 11,77 milyon manata çatıb
Bankın vergidən əvvəlki mənfəəti 2025-ci ilin ilk doqquz ayındakı 9 milyon 26,80 min manatdan 2026-cı ilin eyni dövründə 11 milyon 768,47 min manata yüksəlib. Artım 30,4% təşkil edib.
Hesabat dövründə mənfəət vergisi xərci 1 milyon 314,78 min manatdan 2 milyon 521,72 min manata çatıb. Beləliklə, vergi xərcləri 91,8% artıb.
Vergi yükünün yüksəlməsi səbəbindən xalis mənfəətin artımı vergidən əvvəlki mənfəətin artımından aşağı olub.
Aktivlər: Bankın balansı 1 milyard manatı ötüb
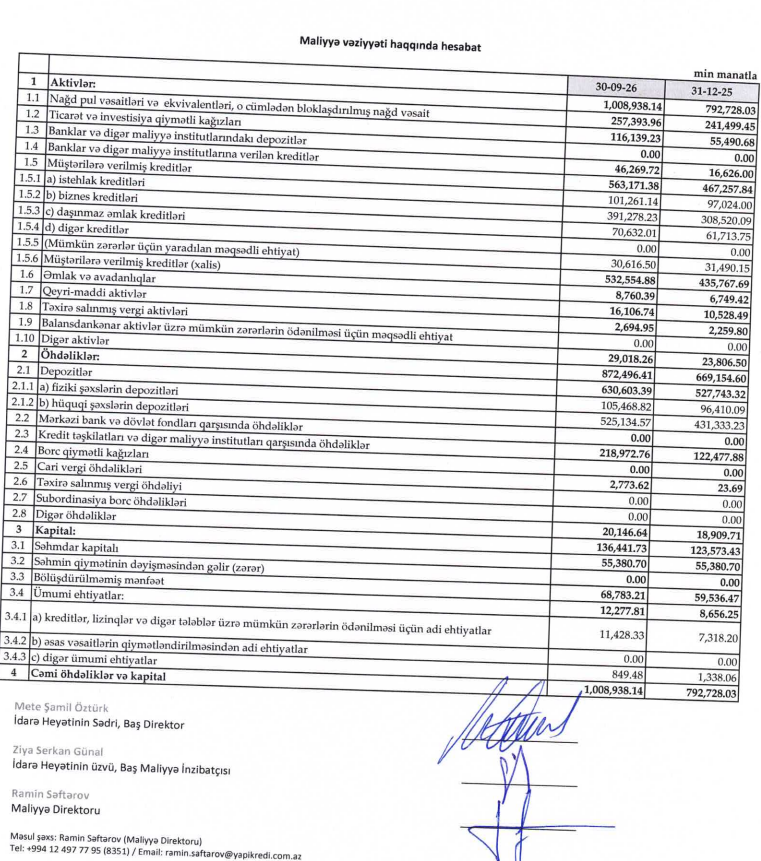
2026-cı il sentyabrın 30-na “Yapı Kredi Bank Azərbaycan”ın aktivləri 1 milyard 8 milyon 938,14 min manat təşkil edib. 2025-ci ilin sonunda aktivlərin həcmi 792 milyon 728,03 min manat idi. Beləliklə, bankın aktivləri doqquz ay ərzində 216,21 milyon manat və ya 27,3% artıb.
Xüsusilə diqqətçəkən məqamlardan biri bankın qiymətli kağızlar portfelinin iki dəfədən çox artmasıdır. Portfelin həcmi 55,49 milyon manatdan 116,14 milyon manata yüksəlib. Bu, bankın aktivlərin yerləşdirilməsində kreditləşmə ilə yanaşı, qiymətli kağızlara investisiyaları da əhəmiyyətli dərəcədə artırdığını göstərir.
Kredit portfeli 563 milyon manatı keçib
Bankın müştərilərə verdiyi kreditlərin ümumi həcmi ilin əvvəlindən 95,91 milyon manat artaraq 563,17 milyon manata çatıb. Biznes kreditləri portfelin təxminən 69,5%-ni təşkil edir. Kredit portfelində ümumi artımın əsas hissəsi məhz biznes kreditlərinin genişlənməsi hesabına baş verib. Bu istiqamətdə portfel doqquz ay ərzində 82,76 milyon manat artıb.
Öhdəliklər: Depozitlər 630,6 milyon manata çatıb
Bankın ümumi öhdəlikləri 2025-ci ilin sonundakı 669,15 milyon manatdan 2026-cı ilin sentyabrın sonunda 872,50 milyon manata yüksəlib. Artım 203,34 milyon manat və ya 30,4% təşkil edib.
Bankın depozit portfeli isə 527,74 milyon manatdan 630,60 milyon manata çatıb. Bu, 102,86 milyon manat və ya 19,5% artım deməkdir.
Depozit portfelinin strukturunda hüquqi şəxslərin vəsaitləri üstünlük təşkil edir. Fiziki şəxslərin depozitləri 96,41 milyon manatdan 105,47 milyon manata yüksəlib. Artım 9,4% olub. Hüquqi şəxslərin depozitləri isə 431,33 milyon manatdan 525,13 milyon manata çatıb. Artım 21,7% təşkil edib. Beləliklə, bankın depozit portfelinin təxminən 83,3%-i hüquqi şəxslərə məxsusdur.
Bu struktur iri korporativ müştərilərin bankın maliyyələşmə bazasında əhəmiyyətli rol oynadığını göstərir. Eyni zamanda, korporativ depozitlərdən yüksək asılılıq likvidliyin idarə edilməsində diqqət tələb edən amillərdən biridir.
Bankın kredit təşkilatları və digər maliyyə institutları qarşısındakı öhdəlikləri də 2025-ci ilin sonundakı 122,48 milyon manatdan 218,97 milyon manata yüksəlib. Bu istiqamətdə artım 78,8% təşkil edib.
Kapital: Artıma baxmayaraq adekvatlıq göstəriciləri aşağı düşüb
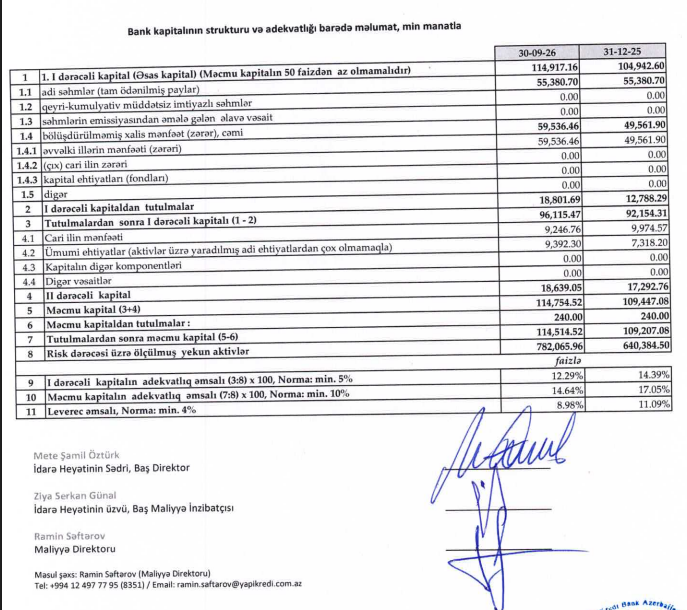
2026-cı ilin sentyabrın 30-na bankın balans kapitalı 136,44 milyon manat olub. 2025-ci ilin sonunda bu göstərici 123,57 milyon manat təşkil edirdi. Beləliklə, balans kapitalı doqquz ay ərzində 12,87 milyon manat və ya 10,4% artıb. Bankın nizamnamə kapitalı dəyişməyərək 55,38 milyon manat səviyyəsində qalıb. Bununla yanaşı, bankın tənzimləyici kapital göstəricilərində fərqli dinamika müşahidə olunur. Bankın məcmu kapital adekvatlığı 17,05%-dən 14,64%-ə düşüb. Azalma 2,41 faiz bəndi təşkil edib. I dərəcəli kapitalın adekvatlığı isə 14,39%-dən 12,29%-ə enib. Leverage əmsalı da 11,09%-dən 8,98%-ə düşüb. Bu dəyişikliklər bankın risklə ölçülmüş aktivlərinin kapitaldan daha sürətlə böyüməsi ilə əlaqədardır. Bununla belə, hər üç göstərici təqdim olunmuş hesabatda qeyd edilən minimum normativ tələblərdən yüksəkdir.
Bank böyüyür, lakin maliyyələşmə xərcləri və kapital göstəriciləri diqqət tələb edir
“Yapı Kredi Bank Azərbaycan”ın 2026-cı ilin ilk doqquz ayı üzrə maliyyə hesabatları bankın balansında əhəmiyyətli böyümə olduğunu göstərir. Aktivlərin 27,3%, ümumi kredit portfelinin 20,5%, depozitlərin isə 19,5% artması bankın fəaliyyət həcmini genişləndirdiyini təsdiqləyir.
Mənfəət göstəricilərində də müsbət dinamika mövcuddur. Xalis mənfəət 19,9% artaraq 9,25 milyon manata yüksəlib. Lakin maliyyə nəticələrində üç mühüm məqam diqqət çəkir.
Birincisi, faiz xərclərinin 130,8% artması bankın maliyyələşmə dəyərinin ciddi yüksəldiyini göstərir. Bu səbəbdən faiz gəlirlərindəki 38,8%-lik artım xalis faiz gəlirlərinə eyni dərəcədə təsir etməyib.
İkincisi, kredit portfelində artım əsasən biznes kreditləri hesabına baş verib. Bu, bankın korporativ kreditləşmə istiqamətinin daha sürətlə genişləndiyini göstərir.
Üçüncüsü, balans kapitalı artsa da, risklə ölçülmüş aktivlərin daha sürətli böyüməsi kapital adekvatlığı əmsallarını aşağı salıb.
Nəticə etibarilə, bank 2026-cı ilin doqquz ayında həm mənfəətini, həm də aktivlərini artırıb. Növbəti dövrlərdə isə faiz xərclərinin dinamikası, biznes kreditlərinin keyfiyyəti və kapital adekvatlığının qorunması bankın maliyyə dayanıqlığının qiymətləndirilməsində əsas göstəricilər olacaq.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 2 ay sonra
-
2 gün sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
1 gün sonra
Ağ Şəhərdə 130 mənzillik yeni yaşayış binası: 30% ilkin ödəniş, 36 ayadək faizsiz kredit
-
-
1 gün sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
- 6 d. əvvəl
-
12 d. əvvəl
“PAŞA Bank” nizamnamə kapitalını artırmağa hazırlaşır – Səhmdarlar qərar verəcək
-
20 d. əvvəl
Nisyə satışla məşğul olan şirkətlərə verilən kreditlərlə bağlı yeni tələb
- 23 d. əvvəl
- 26 d. əvvəl
-
51 d. əvvəl
Rəsmi Moskva Ukraynanın "Yandex"in data mərkəzlərinə hücumlarını misli görünməmiş adlandırıb
-
59 d. əvvəl
Polis: İctimai qaydanın kobud şəkildə pozulması ilə bağlı 37 nəfər həbs edilib
- 1 saat əvvəl
Son Xəbərlər
İş elanlarına bax - azvak.az
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
Ağ Şəhərdə 130 mənzillik yeni yaşayış binası: 30% ilkin ödəniş, 36 ayadək faizsiz kredit

Avropada qazın qiyməti həftəyə artımla başlayıb
Azərbaycan və Kamboca arasında vergi və ticarət sazişləri imzalanıb - ikiqat vergitutmanı aradan qaldırır

Rəsmi Moskva Ukraynanın "Yandex"in data mərkəzlərinə hücumlarını misli görünməmiş adlandırıb
“Yapı Kredi Bank Azərbaycan”ın mənfəəti 20% artaraq 9,25 milyon manata çatıb – Aktivləri 1 milyard manatı ötüb
Oktyabrın 13-də gözlənilən hava şəraiti
"Azərbaycanla Kamboca arasında birbaşa uçuşların açılması üçün danışıqlar barədə razılığa gəldik”

Xarici ticarətdə 11 milyard manatdan çox müsbət saldo yaranıb
Bakının tramvay və metro sisteminə Çexiyadan yeni təklif
AFB bank mikrokedit sahəsi üzrə kütləvi vakansiya elan edir!
SON XƏBƏRLƏR
- 2 ay sonra
-
2 gün sonra
Müxtəlif maliyyə bazarları: bir hesab, tam nəzarət – InvestAZ PRO ®
-
1 gün sonra
Ağ Şəhərdə 130 mənzillik yeni yaşayış binası: 30% ilkin ödəniş, 36 ayadək faizsiz kredit
-
-
1 gün sonra
Həftəsonu da qızıl alıb-satmaq mümkün oldu - 24/7 rejimi işə salınıb ®
- 6 d. əvvəl
-
12 d. əvvəl
“PAŞA Bank” nizamnamə kapitalını artırmağa hazırlaşır – Səhmdarlar qərar verəcək
-
20 d. əvvəl
Nisyə satışla məşğul olan şirkətlərə verilən kreditlərlə bağlı yeni tələb
- 23 d. əvvəl
- 26 d. əvvəl
-
51 d. əvvəl
Rəsmi Moskva Ukraynanın "Yandex"in data mərkəzlərinə hücumlarını misli görünməmiş adlandırıb
-
59 d. əvvəl
Polis: İctimai qaydanın kobud şəkildə pozulması ilə bağlı 37 nəfər həbs edilib
- 1 saat əvvəl