Yelo Bank bahalı borc alıb, ucuz borc verir - SİYASƏTİ RİSKLİ OLA BİLƏR
Yelo Bank daha yüksək faizlər ilə borc almağa (əmanət cəlb etməyə) başladığı bir dövrdə daha aşağı faizlər ilə kredit təklif etməyə başlayıb. Belə bir siyasət Bankın faiz xərclərinin artmasına, eyni zamanda gəlirlərinin azalmasına səbəb ola bilər.
Yelo Bank bahalı borc alıb ucuz borc vermək siyasətinin tətbiqinə başlayıb.
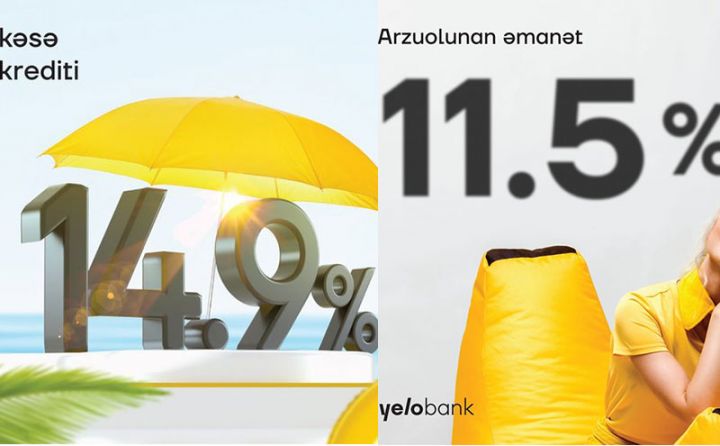
Marja-nın məlumatına görə, Azərbaycanın bir çox güclü banklarında əmənət faizləri 6-8% civarında olduğu halda, Yelo Bank bu ilin May ayının ortalarından əmanət məhsulu üzrə daha yüksək faizlər təklif edir. Belə ki, AZN-də Yelo Yığım əmanətinin faizi - gəlir aylıq ödənildikdə 11%, müddətin sonunda ödənildikdə isə 11,5% təşkil edir.
Digər tərəfdən Yelo Bank Mayın sonundan 30 min manatadək nağd pul kreditini daha aşağı - 14.9%-dən təklif etməyə başladığını açıqlayıb. Halbuki, əhalidən əmanəti 6-8%-lə cəlb edən banklar nağd pul kreditini illik 17%-dən başlayan faizlər ilə təklif edirlər.
Ötən bir neçə ildə zərər etmiş, bu ilin ilk rübündə xalis mənfəətə çıxmış Yelo Bank nisbətən riskli siyasətin tətbiqinə başlamış ola bilər. Azərbaycanda fəaliyyət göstərən 26 bankdan 10-nun, o cümlədən Yelo Bankın bu ilin 1-ci rübündəki faiz xərcləri ötən ilin eyni dövrü ilə müqayisədə az olub. Lakin May ayından əmanət faizlərinin artırılması Bankın faiz xərclərinin yüksəlməsinə səbəb ola bilər. Faizi azaldılan kreditlər üzrə proqnozlaşdırılan satış reallaşmasa, artan xərclər bankın əməliyyat mənfəətinə, o cümlədən xalis mənfəətinə azaldıcı təsir edə bilər.
Yelo Bank böyük məbləğdə kapitala da malik deyil ki, öz vəsaitləri hesabına geniş şəkildə ucuz kreditlət təklif edə bilsin. Ötən illər yığılmış zərərə görə Bankın səhmdarlarının 378 milyon manat sərmayəsinin 325 milyon manatı "əriyib". 31 Mart 2021-ci il tarixində Yelo Bank 59 milyon 392 min manat məcmu kapitala malik olub ki, bu da Mərkəzi Bankın minimal tələbindən (50 milyon manat) az məbləğdə yüksəkdir.
Tarix göstərir ki, indiyədək Azərbaycanda lisenziyası ləğv edilmiş (bağlanmış) bankların bir çoxu (Amrahbank, AtaBank, NBC Bank, AG Bank və s..) vaxtilə yüksək faizlər ilə əmanət cəlb edən banklar idilər. Risk və faiz arasında düz mütənasib şəkildə əlaqə var. Belə ki, risk yüksək olan yerdə faiz də artır. Etibarı az, riskləri yüksək olan maliyyə qurumları daha yüksək faizlər ilə əhalidən və investorlardan borc almaq məcburiyyətində qalırlar. Etibarlı, böyük məbləğdə kapitalı, sağlam portfeli və geniş gəlir mənbələri olan banklar isə əksinə, daha aşağı faizlər ilə borclanırlar.
Həmçinin oxu
“Yelo Bank” necə zərərdən çıxıb?
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 4 d. əvvəl
-
31 d. əvvəl
Azərbaycanda qızıl hasil edən şirkət istehsalı artırıb – Satış qiyməti 24% yüksəlib
-
-
46 d. əvvəl
Azərbaycan–Qırğız İnkişaf Fondunun kapitalının ikiqat artırılması parlamentdən keçib
- 52 d. əvvəl
-
1 saat əvvəl
Azərbaycanda bankların mənfəət yarışı – Xalis mənfəətə görə bankların reytinqi
-
1 saat əvvəl
İllik 15% gəlir təklif edən yeni istiqrazlar - ticarətə buraxılması üçün qərar verilib
- 1 saat əvvəl
-
1 saat əvvəl
2027-ci ilin büdcəsi: Şirkətlər həyat sığortasına niyə yer ayırmalıdır?
- 1 saat əvvəl
-
1 saat əvvəl
ATB-nin kredit portfeli 157 milyon manat artıb - 1 milyard manata yaxınlaşıb
- 2 saat əvvəl
Son Xəbərlər
İş elanlarına bax - azvak.az
10 min manatadək lombard krediti – Yeni kampaniya ®
Azərbaycanda qızıl hasil edən şirkət istehsalı artırıb – Satış qiyməti 24% yüksəlib

Çin şirkətləri Azərbaycanda istixanalar, heyvandarlıq və emal müəssisələri yaratmağı nəzərdən keçirirlər
Ən çox oxunanlar
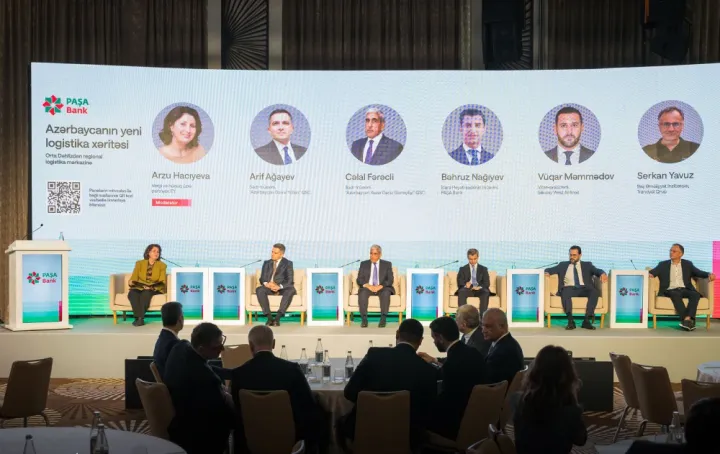
PAŞA Bankın təşkilatçılığı ilə “Azərbaycanın yeni logistika xəritəsi: Orta Dəhlizdən regional logistika mərkəzinə” adlı tədbir keçirilib

Dolların sabah üçün rəsmi məzənnəsi müəyyən olunub

21 bank 2026-cı ilin 9 ayını mənfəətlə başa vurub
13%-lik istiqrazları 71 investor aldı

Mərkəzi Bank BOKT-ların banklardan asılılığını azaltmaq istəyir
SON XƏBƏRLƏR
- 1 ay sonra
- 4 d. əvvəl
-
31 d. əvvəl
Azərbaycanda qızıl hasil edən şirkət istehsalı artırıb – Satış qiyməti 24% yüksəlib
-
-
46 d. əvvəl
Azərbaycan–Qırğız İnkişaf Fondunun kapitalının ikiqat artırılması parlamentdən keçib
- 52 d. əvvəl
-
1 saat əvvəl
Azərbaycanda bankların mənfəət yarışı – Xalis mənfəətə görə bankların reytinqi
-
1 saat əvvəl
İllik 15% gəlir təklif edən yeni istiqrazlar - ticarətə buraxılması üçün qərar verilib
- 1 saat əvvəl
-
1 saat əvvəl
2027-ci ilin büdcəsi: Şirkətlər həyat sığortasına niyə yer ayırmalıdır?
- 1 saat əvvəl
-
1 saat əvvəl
ATB-nin kredit portfeli 157 milyon manat artıb - 1 milyard manata yaxınlaşıb
- 2 saat əvvəl