İslamda sığortanın işləmə mexanimzi

Cəmiyyət yarandığı gündən insanlardan asılı və ya asılı olmayaraq müxtəlif bədbəxt və təbiət hadisələri baş verir ki, bu da insanların həyatına onların malına, mülkünə ciddi ziyan vurub, nəticədə insanlar böyük zərərlə üzləşiblər. Əvvəllər bu cür zərərlərin qarşısını almaq üçün müxtəlif büdcəli ehtiyyat fondları yaradılırdı. Sonralar bu fondlar sığorta şirkətləri ilə əvəzlənməyə başladı. Daha doğrusunu desək, müəyyən riskləri qarşılayan, ehtiyyat fondlarının bir növü də indiki sığorta şirkətləridir.
Bütün sadalanan riskləri nəzərə alan vətəndaşlar müasir dövrdə ənənəvi sığorta metodlarından daha çox istifadə etməyə başladılar. Lakin ənənəvi sığorta ilə yanaşı şəriət qaydaları ilə işləyən sığorta sistemi də mövcuddur ki, bu da takaful adlanır.
Ümumiyyətlə, İslamda sığorta qədərə qarşı olduğundan Allahın qərarlarına hörmətsizlik və bu qərarları sorğulamaq kimi dəyərləndirilir. Məhz bu baxımdan da sığortalanmaq şəriətdə bəyənilmir.
Bəs bilirsinizmi takaful nədir?
Takaful ərəb mənşəli sözdür, “kafala” sözündən götürülüb, mənası zəmanət deməkdir. Yəni birgə qorunmaya və zəmanətə əsaslanır. Mexanizm olaraq takaful sığortalanan tərəflərin könüllü olaraq bir-birinə yardım məqsədilə risklərə və zərərlərə qarşı eyni fonda ödənişləri ilə reallaşır. Bu fond müəyyənləşdirilmiş qonarar qarşlılığında takaful operatoru adlanan iştirakçı tərəfindən şəriətə müvafiq qaydada idarə olunur. Takaful mexanizmi əsasən vakala üzərində qurulur.
Burada takaful operatoru vakil adlanır. Sığortalanan tərəflərin məruz qaldığı zərər bu fond vasitəsilə kompensasiya edilir. Eyni zamanda fonda yığılmış əlavə mənfəət də əvvəlcədən müəyyən edilmiş qaydada sığortalanan tərəflər arasında bölünə bilər.Takaful modelində sığortalanan tərəflər həm də sığorta edənlərdir. Yəni bu fond bütövlükdə sığorta olunanlara məxsusdur. Bu da öz növbəsində qimar və maisirdən yayınmağa imkan verir. Ümumiyyətlə şəriətdə sığortaya müxtəlif qadağalar var ki, bunlar da riba (sələmçilik), maisir (qumar, mərc oyunları) və gharardır (qeyri-müəyyənlik).
Ənənəvi sığorta ilə takafulun fərqi
Fərq risklərin qiymətləndirilməsi və idarəolunmasında, həmçinin takaful-tondun idarə olunmasındadır. Bundan başqa operatorla iştirakçılar arasındakı münasibətlərdə də fərqlər var. Ənənəvi sığortada riskin ötürülməsi mexanizmi işləyir, hansı ki, fiziki şəxs və yaxud təşkilat müəyyən haqq qarşılığında qeyri-müəyyənliyini müəyyənliyə dəyişir. Amma, takafulda bu mexanizm qadağandır. Çünki, bu gharara təsadüf edir ki, bu da İslamda qadağandır. Takafulda riskin idarəedilməsi və qiymətləndirilməsində (anderraytinq) gharar və maisir yolverilməzdir. İnvestisiyalarda və fondların idarəedilməsində isə riba qadağandır. Ənənəvi sığorta mexanizmi özündə ribavi və qimar və maisir elementlərini cəmləyir. Çünki sığorta şirkətləri yığılmış vəsaitləri sabit faiz vəd edən istiqrazlarda, bank hesablarında saxlayırlar ki, bu da ribavi əməliyyatdır.
Qlobal takaful bazarı
Apardığım kiçik araşdırma nəticəsində belə qənatə gəldim ki, qlobal takaful bazarı üzrə məcmu aktivlərin həcmi nəzərə çarpacaq qədərdir. Bazar elə də kiçik deyil, özündə böyük islam dövlətlərini cəmləyə bilib.
“City UK İslamic Finance” təşkilatının 2014-cü il üçün hazırladığı hesabatında bildirilir ki, dünya miqyasında takaful aktivlərinin cəmi dəyəri 35 mlrd. dollar təşkil edir. Bu məbləğin təxminən 7%-i isə re-takaful (təkrarsığorta) hesablarında olub.
Hesabatda qeyd olunub ki, qlobal takaful bazarı Səudiyyə Ərəbistanı, Malayziya, İran və Birləşmiş Ərəb Əmirliklərində daha geniş inkişaf edib. Adları qeyd olunan ölkələr qlobal takaful bazarında 90% paya malikdir. Növbəti inkişaf etmiş bazarlara isə Bahreyn, Qatar, İndoneziya, Banqladeş, İordaniya və Küveyti də daxil etmək olar.
Hesabatda vurğulanır ki, ümumilkdə adam başına düşən takafulun (penetration) məbləği azdır. Təşkilat gələcəkdə islam və digər ölkələrdə takaful sığortası ilə bağlı qanunverciliyin qəbulundan sonra adambaşına düşən takafulun artmını proqnoz edib.
Elnur Hüseynquluyev
“PAŞA Həyat Sığorta” ASC
PR mananger
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 2 ay sonra
- 14 d. əvvəl
-
1 saat əvvəl
Prezident İlham Əliyev Türkiyənin xarici işlər nazirini qəbul edib
-
-
2 saat əvvəl
Azərbaycana daxil olan xarici valyuta çıxan valyutanı 1,4 milyard dollar üstələyib
-
2 saat əvvəl
Bil Qeytsdən süni intellekt və səhiyyə ilə bağlı xəbərdarlıqlar
-
3 saat əvvəl
Azərbaycan nefti orta hesabla 94,5 dollardan, qazı 313 dollardan ixrac edilib
-
3 saat əvvəl
2026-cı ilin ilk 6 ayında kapital və maliyyənin hərəkəti balansında 3 milyard dolıar kəsr yaranıb
-
3 saat əvvəl
Azərbaycana daxil olan pul baratları üzrə müsbət saldo 530 milyon dolları ötüb
-
3 saat əvvəl
Azərbaycanın cari əməliyyatlar balansının profisiti 2 dəfə artıb
- 3 saat əvvəl
-
4 saat əvvəl
Azərbaycan İnvestisiya Holdinqi və L’İMAD Strateji Əməkdaşlıq Sazişi imzalayıblar
-
4 saat əvvəl
Azərbaycan banklarına “Moody’s”dən müsbət qiymət: Sistem riskləri azalıb
Son Xəbərlər
İş elanlarına bax - azvak.az
Ovuc ilə ödənişlər artıq “Araz”da! ®
Prezident İlham Əliyev Türkiyənin xarici işlər nazirini qəbul edib
2026-cı ilin ilk 6 ayında kapital və maliyyənin hərəkəti balansında 3 milyard dolıar kəsr yaranıb
Fitch SOCAR-ın İtaliyadakı alışını müsbət qiymətləndirdi
Ən çox oxunanlar

SOCAR bu ölkədə 7 milyard dollar yatırmağa hazırlaşır
Fitch SOCAR-ın reytinqini təsdiqlədi, kredit profilini yüksəltdi
Bakcell-dən Wi-Fi modemi alın, ilk abunəliyiniz pulsuz olsun ®

Azərbaycan neftinin qiyməti 127 dolları keçib
Kağız əsaslı nəqliyyat sənədlərinin elektron formata keçirilməsi - Azərbaycanlı mütəxəssis Orxan Namazovun təqdimatı diqqət çəkib

Rəsmi məzənnələr açıqlandı
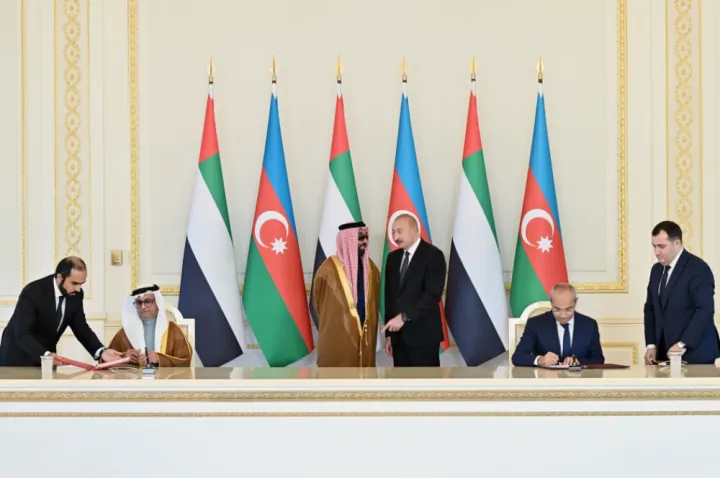
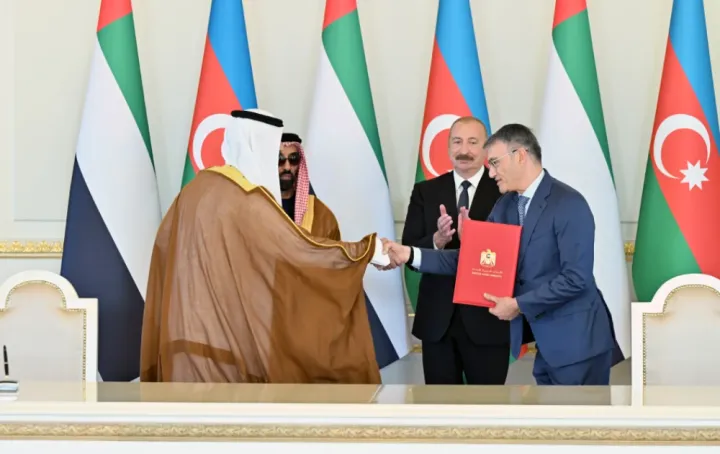
Ərəb şirkəti Naxçıvanda mineral ehtiyatların axtarışına qoşulur
SON XƏBƏRLƏR
- 2 ay sonra
- 14 d. əvvəl
-
1 saat əvvəl
Prezident İlham Əliyev Türkiyənin xarici işlər nazirini qəbul edib
-
-
2 saat əvvəl
Azərbaycana daxil olan xarici valyuta çıxan valyutanı 1,4 milyard dollar üstələyib
-
2 saat əvvəl
Bil Qeytsdən süni intellekt və səhiyyə ilə bağlı xəbərdarlıqlar
-
3 saat əvvəl
Azərbaycan nefti orta hesabla 94,5 dollardan, qazı 313 dollardan ixrac edilib
-
3 saat əvvəl
2026-cı ilin ilk 6 ayında kapital və maliyyənin hərəkəti balansında 3 milyard dolıar kəsr yaranıb
-
3 saat əvvəl
Azərbaycana daxil olan pul baratları üzrə müsbət saldo 530 milyon dolları ötüb
-
3 saat əvvəl
Azərbaycanın cari əməliyyatlar balansının profisiti 2 dəfə artıb
- 3 saat əvvəl
-
4 saat əvvəl
Azərbaycan İnvestisiya Holdinqi və L’İMAD Strateji Əməkdaşlıq Sazişi imzalayıblar
-
4 saat əvvəl
Azərbaycan banklarına “Moody’s”dən müsbət qiymət: Sistem riskləri azalıb