Moody's ABB-nin depozit reytinqlərini təsdiqləyib, proqnoz stabil olaraq qalır


Qlobal reytinq agentliyi "Moody's Ratings" Azərbaycan Beynəlxalq Bankının (ABB) reytinqlərini və qiymətləndirmələrini təsdiqləyib: Bunlara bankın Ba1/NP səviyyəsində depozit reytinqləri, ba2 səviyyəsində Baza Kredit Qiymətləndirməsi (Baseline Credit Assessment – BCA) və Düzəliş edilmiş BCA göstəricisi, həmçinin Baa3/P-3 səviyyəsində Kontragent Riski Reytinqləri (Counterparty Risk Ratings – CRR) daxildir. Həmçinin Agentlik, ABB-nin Baa3(cr)/P-3(cr) səviyyəsində Kontragent Riski Qiymətləndirməsini (Counterparty Risk Assessment – CRA) də təsdiqləyib. Bankın uzunmüddətli depozit reytinqləri üzrə proqnoz stabil olaraq saxlanılıb.
Bu barədə Marja.az "Moody's Ratings"in yaydığı press-relizə istinadən xəbər verir.
Qeyd edilib ki, reytinqlərin təsdiqlənməsi bankın güclü bazar mövqeyini əks etdiri:
"Bu mövqe bankın Azərbaycanın ən böyük dövlət bankı statusu ilə dəstəklənir. Sözügedən status bankın daxili bazarda güclü rəqabətə davam gətirmək və möhkəm mənfəətliliyi qorumaq imkanlarını dəstəkləyir. Reytinqlərin təsdiqlənməsi, həmçinin Azərbaycan Beynəlxalq Bankının yaxşı kapital adekvatlığını və yüksək likvid balansa malik olmasını əks etdirir. Bankın aktivlərinin əhəmiyyətli hissəsi yüksək kredit keyfiyyətinə malik alətlərə yatırılıb. Eyni zamanda, bankın BCA göstəricisi yüksək dollarlaşma səviyyəsi və iri tək borcalanlara məruz qalma səbəbindən aktiv keyfiyyətinin potensial dəyişkənliyi ilə məhdudlaşır.
Qeyd edilib ki, nisbətən aşağı kredit riski daşıyan aktivlər 2025-ci ilin sonuna ümumi aktivlərin yarıdan çoxunu təşkil edib: Bu aktivlər əsasən pul vəsaitləri, Azərbaycan Mərkəzi Bankında yerləşdirilmiş vəsaitlər, ABŞ Xəzinədarlığının qiymətli kağızları, hökumət və hökumətlə əlaqəli qurumlar tərəfindən buraxılmış borc alətlərindən ibarətdir. Problemli kreditlər 2025-ci ilin sonunda ümumi kreditlərin 4,6 faizini təşkil edib və biz bu göstəricinin növbəti 12–18 ay ərzində təxminən 3–4 faiz səviyyəsinədək azalacağını gözləyirik.
Mənfəətlilik yaxşı səviyyədə qalacaq. Sağlam xalis faiz marjasının dəstəyi ilə növbəti 12–18 ayda xalis mənfəətin maddi aktivlərə nisbətinin təxminən 2–3 faiz səviyyəsində olacağı gözlənilir. 2025-ci ildə bu göstərici 3 faiz olub. Risk xərcləri və inzibati xərclərin isə nəzarət altında qalacağı proqnozlaşdırılır".
Vurğulanıb ki, Azərbaycan Beynəlxalq Bankının güclü kapital mövqeyi onun əsas kredit üstünlüyü olaraq qalır. Maddi adi kapitalın risklə ölçülmüş aktivlərə nisbətinin növbəti 12–18 ay ərzində 20 faizdən yuxarı qalacağı gözlənilir. Bu göstərici güclü daxili kapital yaratma imkanları ilə dəstəklənəcək.
Qeyd edilib ki, ABB-nin lLikvidlik buferləri maddi aktivlərin 40 faizindən çox olmaqla kifayət qədər geniş qalacaq:
"Bu buferlər əsasən pul vəsaitləri, mərkəzi bankdakı qalıqlar, hökumət və hökumətlə əlaqəli qurumlar tərəfindən buraxılmış istiqrazlardan ibarətdir. Bankın ölkənin ən böyük dövlət bankı mövqeyi əmanətçilərin etimadını dəstəklədiyi və dəyişkənliyi məhdudlaşdırdığı üçün maliyyələşmə profilinin stabil qalacağını gözləyirik. Bununla belə, xarici valyutada depozitlərin yüksək payı potensial likvidlik riskləri yaradır.
Azərbaycan Beynəlxalq Bankının uzunmüddətli depozit reytinqləri bankın ba2 səviyyəsində BCA göstəricisinə və zərurət yarandığı halda Azərbaycan hökumətindən yüksək ehtimalla dəstək alacağına dair qiymətləndirməmizə əsaslanır. Bu qiymətləndirmə bankın dövlət mülkiyyətində olması və ölkənin ən böyük bankı statusuna malik olması, həm kreditlər, həm də müştəri depozitləri üzrə böyük bazar payları ilə bağlıdır".
REYTİNQ PROQNOZU
Azərbaycan Beynəlxalq Bankının uzunmüddətli depozit reytinqləri üzrə proqnoz stabil olaraq qalır. Bu, bankın növbəti 12–18 ay ərzində sağlam maliyyə əsaslarını qoruyacağına dair gözləntimizi əks etdirir.
REYTİNQLƏRİN ARTIRILMASINA VƏ YA AZALDILMASINA SƏBƏB OLA BİLƏCƏK AMİLLƏR
Aktiv keyfiyyəti və mənfəətlilikdə davamlı yaxşılaşma, eləcə də Azərbaycanda əməliyyat mühitinin güclənməsi reytinqlərə yuxarı istiqamətli təzyiq yarada bilər. Əksinə, əsas kredit göstəricilərində, xüsusilə aktiv keyfiyyəti və ya mənfəətlilikdə əhəmiyyətli pisləşmə, yaxud hökumət dəstəyi ehtimalının azalması reytinqlərə aşağı istiqamətli təzyiq göstərə bilər.
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
6 gün sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
2 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
- 8 saat əvvəl
- 9 saat əvvəl
-
9 saat əvvəl
Ağdamda nəhəng zeytun təsərrüfatı yaradılıb – 10 min ton məhsul hədəflənir
-
10 saat əvvəl
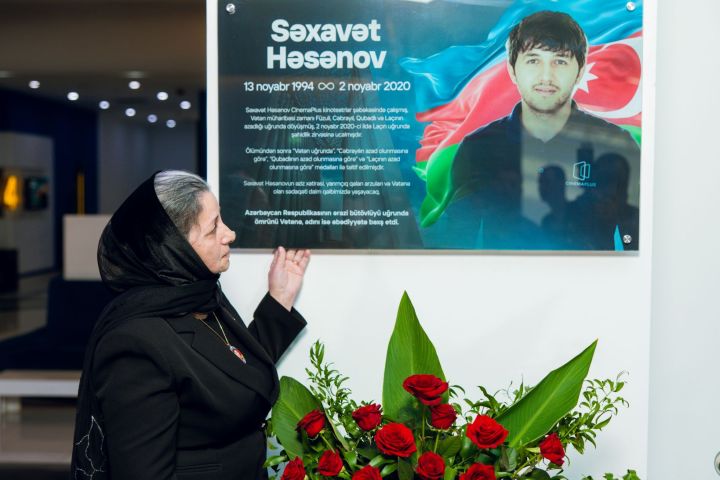
CineMastercard-ın şəhid əməkdaşı Səxavət Həsənovun xatirə lövhəsi quraşdırılıb
-
11 saat əvvəl
Ağdamda 24,9 milyon manatlıq yeni zavod – 100 nəfər işlə təmin olunacaq
-
11 saat əvvəl
Ağdamda ildə 130 min döşək istehsal edəcək yeni zavod açıldı
-
11 saat əvvəl
Dünyanın ən böyük media sövdələşmələrindən biri tamamlandı – 22 milyard dollar
-
11 saat əvvəl
Noyabrın 8-də gözlənilən hava şəraiti - yağış yağacağı gözlənilir
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?
İş elanlarına bax - azvak.az
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
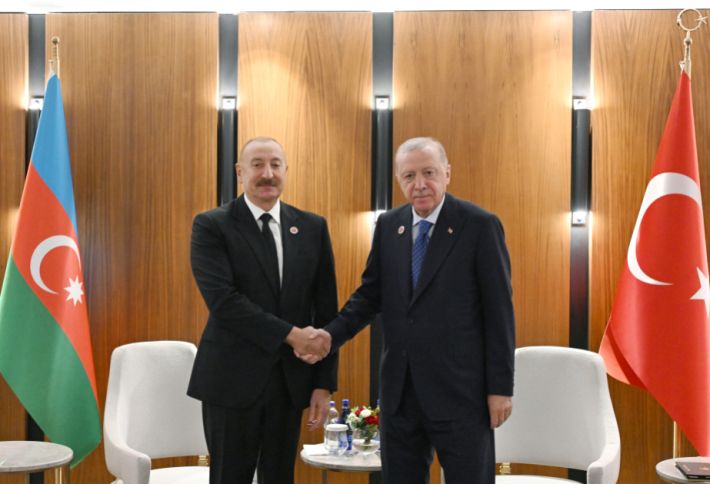
Ərdoğan Əliyevi Zəfər Günü münasibətilə təbrik edib
Ən çox oxunanlar
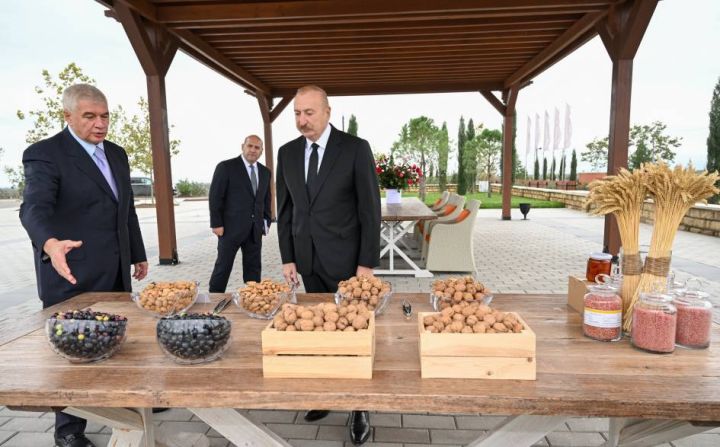
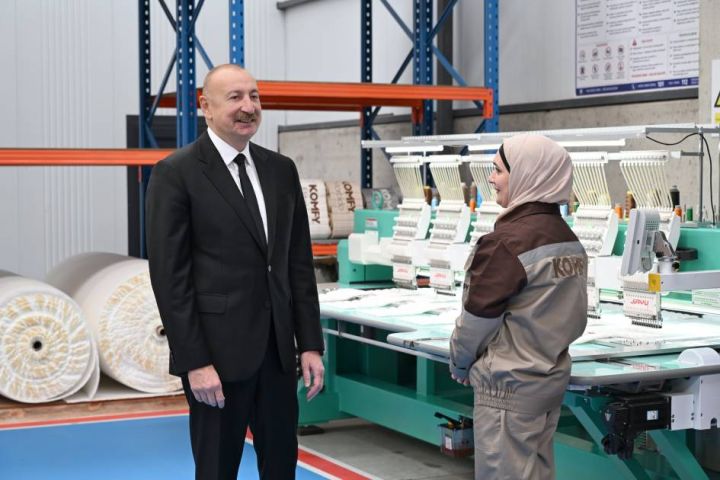
Ağdamda ildə 130 min döşək istehsal edəcək yeni zavod açıldı

Noyabrın 8-də gözlənilən hava şəraiti - yağış yağacağı gözlənilir
Prezident Xankəndi Stadionunun açılışında iştirak edib
Xankəndidə 1100 tələbənin eyni vaxtda istifadə edə biləcəyi nəhəng kitabxana tikilir - təməli qoyuldu
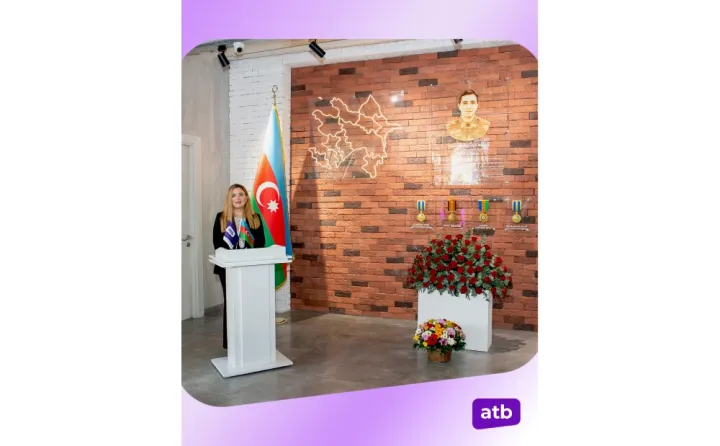
Azər Türk Bankın filialına şəhid əməkdaşın adı verildi

“GL” ASC-nin 900 min manatlıq istiqraz emissiyası tam yerləşdirildi
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
6 gün sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
2 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
- 8 saat əvvəl
- 9 saat əvvəl
-
9 saat əvvəl
Ağdamda nəhəng zeytun təsərrüfatı yaradılıb – 10 min ton məhsul hədəflənir
-
10 saat əvvəl
CineMastercard-ın şəhid əməkdaşı Səxavət Həsənovun xatirə lövhəsi quraşdırılıb
-
11 saat əvvəl
Ağdamda 24,9 milyon manatlıq yeni zavod – 100 nəfər işlə təmin olunacaq
-
11 saat əvvəl
Ağdamda ildə 130 min döşək istehsal edəcək yeni zavod açıldı
-
11 saat əvvəl
Dünyanın ən böyük media sövdələşmələrindən biri tamamlandı – 22 milyard dollar
-
11 saat əvvəl
Noyabrın 8-də gözlənilən hava şəraiti - yağış yağacağı gözlənilir