Sahibkar hansı vergiləri verməlidir? - III hissə

Həmçinin oxu: Sahibkar hansı vergiləri verməlidir? - I hissə
Həmçinin oxu: Sahibkar hansı vergiləri verməlidir? - II hissə
Fiziki şəxslər necə vergi uçotuna alınır ?
Vergi orqanında uçota alınmaq üçün xüsusi notarius fəaliyyəti ilə məşğul olmaq istəyən fiziki şəxs tərəfindən fəaliyyət göstərdiyi yer üzrə, digər fəaliyyətlə məşğul olmaq istəyən fiziki şəxs tərəfindən isə yaşadığı yer üzrə vergi orqanına aşağıdakı sənədlər təqdim edilməlidir:
- “Fiziki şəxsin vergi uçotu haqqında Ərizə”
- fiziki şəxsin şəxsiyyətini təsdiq edən sənədin surəti;
- əcnəbilər və vətəndaşlığı olmayan şəxslər isə Azərbaycan Respublikasının Dövlət Miqrasiya Xidməti tərəfindən ona verilmiş vəsiqə.
Sənədlər daxil olduğu gündən sonrakı 1 gün müddətində vergi orqanı fiziki şəxsi ödənişsiz vergi uçotuna alır və vergi ödəyicisinə müvafiq şəhadətnamə verilir.
Fiziki şəxslərin elektron formatda vergi uçotuna alınması isə dərhal həyata keçirilir və müvafiq şəhadətnamə onlar üçün ayrıca yaradılmış elektron ünvana real vaxt rejimində göndərilir.
Uçota dayanma zamanı verilən ərizədə fiziki şəxs digər məlumatlarla yanaşı tətbiq edəcəyi vergitutma sistemi barədə məlumatı da qeyd edir və ödəyicinin vergi öhdəliklərinə uyğun olaraq onun vergi mükəlləfiyyəti müəyyənləşdirilir.
Vergi ödəyicisi qeydiyyata alınarkən onun vergi uçotuna alınmasını təsdiq edən şəhadətnamə ilə yanaşı ödəyiciyə ”Nəzarət kitabçası” da təqdim olunur.
Nəzərinizə çatdıraq ki, fiziki şəxs onlayn rejimdə də qeydiyyatdan keçmə imkanına malikdir. Bunun üçün həmin şəxs səhifəmizin “E-xidmətlər” bölməsindən “Fərdi sahibkarların onlayn qeydiyyatı” adlı elektron xidmət vasitəsilə İnternet Vergi İdarəsinə (www.e-taxes.gov.az) daxil olmalıdır. Bunun üçün isə, ilk növbədə, fiziki şəxsin gücləndirilmiş elektron imzası olmalıdır.
Fiziki şəxsin onlayn qaydada qeydiyyatdan keçməsi üçün tələb olunan addımlar barədə daha ətraflı məlumatı “Onlayn kargüzarlıq” internet səhifəsindən istifadə TƏLİMATIndan (https://www.e-taxes.gov.az/dispatcher?menu=ekarg&submenu=2&nav=ekarg) əldə edə bilərsiniz.
VÖEN – i olan fiziki şəxslər hansı vergiləri ödəyir?
Vergi Məcəlləsinin 6 maddəsinə əsasən
1. Dövlət vergilərinə aşağıdakılar aiddir:
6.1.1. fiziki şəxslərin gəlir vergisi;
1.2. hüquqi şəxslərin mənfəət vergisi (bələdiyyə mülkiyyətində olan müəssisə və təşkilatlardan başqa);
1.3. əlavə dəyər vergisi;
1.4. aksizlər;
1.5. hüquqi şəxslərin əmlak vergisi;
1.6. hüquqi şəxslərin və bu Məcəllənin 206.1-ci maddəsində nəzərdə tutulmuş halda fiziki şəxslərin torpaq vergisi;
1.7. yol vergisi;
1.8. mədən vergisi;
1.9. sadələşdirilmiş vergi.
2. Bu Məcəllə ilə bütün dövlət vergilərinin dərəcələrinin ən yüksək hədləri müəyyən edilir.
3. Dövlət vergilərinin hər il üçün tətbiq olunan dərəcələri bu Məcəllədə müəyyən edilən dərəcələrdən yüksək ola bilməz və hər il Azərbaycan Respublikasının dövlət büdcəsi haqqında qanunu qəbul edilən zaman həmin dərəcələrə yenidən baxıla bilər.
Bundan əlavə 8 maddəyə əsasən yerli vergilər (bələdiyyə vergiləri) vardır ki, fiziki şəxslərin əmlak vergisi bura aiddir.
Vergi Məcəlləsinin 3.5-ci maddəsinə əsasən heç bir şəxs əldə etdiyi mənfəətdən (gəlirdən) eyni növ vergini bir dəfədən artıq ödəməyə məcbur edilə bilməz. Fiziki şəxslər 102.1.30 əldə etdiyi gəlirlərə ay ərzində 75 faiz güzəşt tətbiq olunur. mikro sahibkarlıq subyektləri olan fərdi sahibkarlar və hüquqi şəxslər tərəfindən rüb qutardıqdan sonra 15 gündən gec olmayaraq müvafiq olaraq gəlir və mənfəət vergisi üzrə cari ödəmələrin həyata keçirilməsi zamanı Vergi Məcəlləsi ilə qeyd edilən maddələri ilə 01 yanvar 2019-cu il tarixdən mikro sahibkarlıq subyektlərə tətbiq edilən vergi güzəşti nəzərə alınır.
Vergi Məcəlləsinin 218.5-ci maddəsinə edilən əlavəyə əsasən, aşağıdakı vergi ödəyiciləri qanunun tələbindən irəli gələrək məcburi qaydada sadələşdirilmiş formada verginin hesablanması hüququndan məhrum olunacaqlar:
- işçi sayı 10 nəfərdən çox olan istehsal fəaliyyətini həyata keçirən şəxslər;
- topdansatış ticarət fəaliyyəti qaydasında malların təqdim edilməsini həyata keçirən şəxslər;
-vergi ödəyicisi kimi vergi orqanında uçotda olmayan şəxslərə (əhaliyə) göstərilən xidmətlərdən başqa, xidmətlərin göstərilməsini həyata keçirən şəxslər (bu Məcəllənin 218.4.1-ci və 220.10-cu maddələrində nəzərdə tutulan şəxslər tərəfindən xidmətlərin göstərilməsi istisna olmaqla);
-qızıl, ondan hazırlanmış zərgərlik və digər məişət məmulatlarının, habelə almazın (emal olunmuş, çeşidlənmiş, çərçivəyə salınmış və bərkidilmiş və emal olunmamış, çeşidlənməmiş, çərçivəyə salınmamış və bərkidilməmiş almaz) satışını həyata keçirən şəxslər;
-xəz-dəri məmulatlarının satışını həyata keçirən şəxslər;
-bina tikintisi fəaliyyəti ilə məşğul olan və icbari sığorta müqavilələri üzrə xidmət göstərən şəxslər istisna olmaqla, lisenziya tələb olunan fəaliyyət növü ilə məşğul olan şəxslər.
218.4.1 dedikdə bu Məcəllənin 156-cı (Maddə 156. Könüllü qeydiyyat) maddəsinin müddəaları nəzərə alınmaqla, mülkiyyətində və ya istifadəsində olan avtonəqliyyat vasitələri ilə (beynəlxalq yük və sərnişin daşımaları istisna olmaqla) Azərbaycan Respublikasının ərazisində sərnişin və yük daşımalarını (o cümlədən taksi ilə) və yaxud həmin daşımaları müqavilə əsasında digər şəxslər vasitəsi ilə həyata keçirən şəxslər. VM 220.10 maddəsi haqqında yazının II hissəsində məlumat verilib.
Vergi Məcəlləsinin 1 yanvar 2019-cu il tarixdən qüvvəyə minmiş müddəalarına əsasən vergi ödəyicisi kimi vergi orqanında uçotda olmayan şəxslərə (əhaliyə) göstərilən xidmətlərdən başqa, xidmətlərin göstərilməsini həyata keçirən şəxslər sadələşdirilmiş verginin ödəyicisi ola bilməz.
Göründüyü kimi fiziki şəxsin vergi ödəmələri müxtəlifdir: Ardı IV hissədə
© Marja.az üçün, iqtisadçı - ekspert Rauf Qarayev
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
6 gün sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
2 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
-
16 saat əvvəl
Oktyabrda 74 min avtomobil: OMODA və JAECOO satışlarını 75 faiz artırıb
- 17 saat əvvəl
-
17 saat əvvəl
“GL” ASC-nin 900 min manatlıq istiqraz emissiyası tam yerləşdirildi
- 17 saat əvvəl
-
18 saat əvvəl
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
-
18 saat əvvəl
“A+CO” şirkəti 6 ayda 25 milyon manat gəlir, 655 min manat xalis mənfəət əldə edib
-
18 saat əvvəl
“İstisu” və 12 Azərbaycan şirkəti Çində beynəlxalq sərgidə iştirak edir
-
18 saat əvvəl
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?
İş elanlarına bax - azvak.az
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
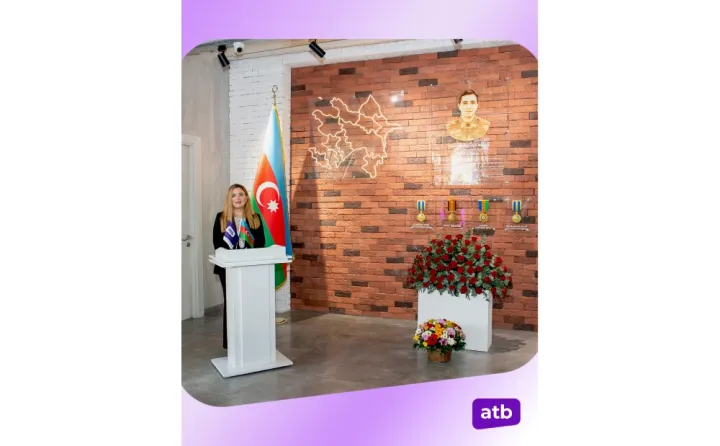
Azər Türk Bankın filialına şəhid əməkdaşın adı verildi

Dolların 11 noyabr tarixinə rəsmi məzənnəsi müəyyən olunub
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
Ən çox oxunanlar
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib
PAŞA Bank “ZirvədəSən 2026” Təcrübə Proqramına yekun vurub
Sabah Bakıda intensiv yağış yağacaq - XƏBƏRDARLIQ
“AzInTelecom” əməkdaşları Ağdamda 300 ağac əkiblər
Avant Group AIREX 2026 sərgisində yeni irimiqyaslı Caspi Yards layihəsini təqdim edib - VİDEO
Cahangirbəyli kəndinin birinci mərhələsinin açılışı olub
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
6 gün sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
2 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
-
16 saat əvvəl
Oktyabrda 74 min avtomobil: OMODA və JAECOO satışlarını 75 faiz artırıb
- 17 saat əvvəl
-
17 saat əvvəl
“GL” ASC-nin 900 min manatlıq istiqraz emissiyası tam yerləşdirildi
- 17 saat əvvəl
-
18 saat əvvəl
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
-
18 saat əvvəl
“A+CO” şirkəti 6 ayda 25 milyon manat gəlir, 655 min manat xalis mənfəət əldə edib
-
18 saat əvvəl
“İstisu” və 12 Azərbaycan şirkəti Çində beynəlxalq sərgidə iştirak edir
-
18 saat əvvəl
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib