"Fiziki şəxslərin özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur, 3 işçi cəlb etməlidirlər"
Vergi Məcəlləsinin 102.1.30 və 106.1.20-ci maddələri edilən son dəyişikliklərdən sonra mikro sahibkarlara verilən vergi güzəştlərinin şərtləri dəyişib. Belə ki, son dəyişikliklərdən sonra güzəşt hüququ əldə etmək istəyən sahibkarlar ən azı 3 muzdlu işçi cəlb etməlidirlər.
Bu məsələdə maraqlı məqamların biri odur ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilirlər. Bu zaman mikro sahibkarlar vergi güzəştindən yararlanmaq üçün iki işçi cəlb edə bilərmi?
İqtisadiyyat Nazirliyi yanında Dövlət Vergi Xidmətindən bildirilib ki, mikro sahibkarlıq subyekti olan hüquqi şəxslər özlərini şirkətə direktor və ya başqa vəzifəyə təyin edə bilər. Bu halda sahibkarlar şirkətə iki muzdlu işçi cəlb etməklə 75% vergi güzəştindən istifadə edə bilər. Fiziki şəxslərin isə özlərini direktor və ya başqa vəzifəyə təyin etmək hüququ yoxdur. Bu səbəbdən fiziki şəxs olan mikro sahibkarlar 75% vergi güzəştindən yararlanmaq üçün mütləq 3 muzdlu işçi cəlb etməlidirlər.
Qeyd edək ki, Nazirlər Kabinetinin 2018-ci il 21 dekabr tarixli 556 nömrəli qərarına əsasən, mikro sahibkarlar işçilərinin sayı 1-10 nəfər, illik gəliri isə 200 min manata qədər olan vergi ödəyicilərdir.
Xatırladaq ki, Vergi Məcəlləsinin 106.1.20. maddəsinə əsasən müvafiq il üzrə orta aylıq muzdlu işçi sayı 3 nəfərdən az olmayan və məcburi dövlət sosial sığorta haqları üzrə borcu olmayan mikro sahibkarlıq subyekti olan hüquqi şəxslərin sahibkarlıq fəaliyyətindən əldə etdikləri mənfəətin 75 faizi;
Müvafiq il üzrə orta aylıq muzdlu işçi sayı təqvim ili ərzində muzdlu işçilərin sayının cəmlənərək 12-yə bölünməsi yolu ilə müəyyən edilir.
Vergi ödəyicisi vergi güzəştinin tətbiqi məqsədilə bu maddədə müəyyən edilən şərtlərə cavab vermədikdə və növbəti hesabat ilində mikro sahibkarlıq subyektindən digər kateqoriya sahibkarlıq subyektinə keçdikdə hüquqi şəxsin mikro sahibkar olduğu əvvəlki 3 təqvim ilinin yekunlarına görə hesablanmış və ödənilmiş mənfəət vergisinin 75 faizi həcmində vergi güzəşti müəyyən edilməklə digər sahibkarlıq subyekti olduğu dövrlərdə mənfəət vergisi öhdəliyindən çıxılır.
Vergi ödəyicisi tərəfindən əmtəəsiz əməliyyatlar aparıldığı halda bu maddə ilə müəyyən edilmiş vergi güzəşti əmtəəsiz əməliyyatlardan yaranan gəlirlərə münasibətdə tətbiq edilmir.
© APA
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
3 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
-
15 saat əvvəl
Oktyabrda 74 min avtomobil: OMODA və JAECOO satışlarını 75 faiz artırıb
- 16 saat əvvəl
-
16 saat əvvəl
“GL” ASC-nin 900 min manatlıq istiqraz emissiyası tam yerləşdirildi
- 16 saat əvvəl
-
17 saat əvvəl
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
-
17 saat əvvəl
“A+CO” şirkəti 6 ayda 25 milyon manat gəlir, 655 min manat xalis mənfəət əldə edib
-
17 saat əvvəl
“İstisu” və 12 Azərbaycan şirkəti Çində beynəlxalq sərgidə iştirak edir
-
18 saat əvvəl
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?
İş elanlarına bax - azvak.az
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
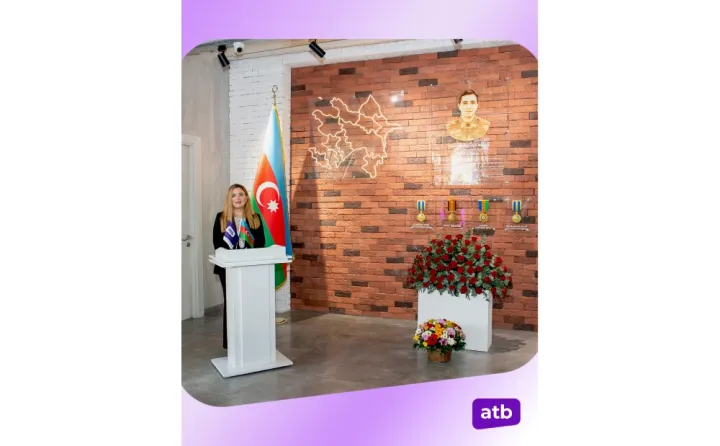
Azər Türk Bankın filialına şəhid əməkdaşın adı verildi

Dolların 11 noyabr tarixinə rəsmi məzənnəsi müəyyən olunub
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
Ən çox oxunanlar
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib
PAŞA Bank “ZirvədəSən 2026” Təcrübə Proqramına yekun vurub
Sabah Bakıda intensiv yağış yağacaq - XƏBƏRDARLIQ
“AzInTelecom” əməkdaşları Ağdamda 300 ağac əkiblər
Avant Group AIREX 2026 sərgisində yeni irimiqyaslı Caspi Yards layihəsini təqdim edib - VİDEO
Cahangirbəyli kəndinin birinci mərhələsinin açılışı olub
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
1 həftə sonra
“Trendyol”da noyabr endirimləri: Bu noyabr da hər kəs "Trendyol"da! ®
-
-
3 gün sonra
“İrşad”da Zəfər Gününə özəl “Şad Günlər” kampaniyası başlayır!
-
15 saat əvvəl
Oktyabrda 74 min avtomobil: OMODA və JAECOO satışlarını 75 faiz artırıb
- 16 saat əvvəl
-
16 saat əvvəl
“GL” ASC-nin 900 min manatlıq istiqraz emissiyası tam yerləşdirildi
- 16 saat əvvəl
-
17 saat əvvəl
Mənfəəti 4,9 dəfəyə yaxın artan BOKT 6 milyon manat borc alır
-
17 saat əvvəl
“A+CO” şirkəti 6 ayda 25 milyon manat gəlir, 655 min manat xalis mənfəət əldə edib
-
17 saat əvvəl
“İstisu” və 12 Azərbaycan şirkəti Çində beynəlxalq sərgidə iştirak edir
-
18 saat əvvəl
Tahir Gözəl 70 milyon manatlıq zavod haqqında Prezidentə və Birinci xanıma məlumat verib