"Əhalinin borclanma səviyyəsində ciddi artım müşahidə edilməyib"- SORĞU

Mərkəzi Bank tərəfindən 2023-cü ilin III rübü üzrə bank sektorunun kreditləşmə fəaliyyətinə dair sorğu nəticələri açıqlanmışdır. Sorğu biznes, istehlak və ipoteka kreditləşməsinə dair tələb və təklif amillərinin qiymətləndirilməsi, o cümlədən bankların risklərinin müəyyən edilməsi və qiymətləndirilməsini əhatə edir.
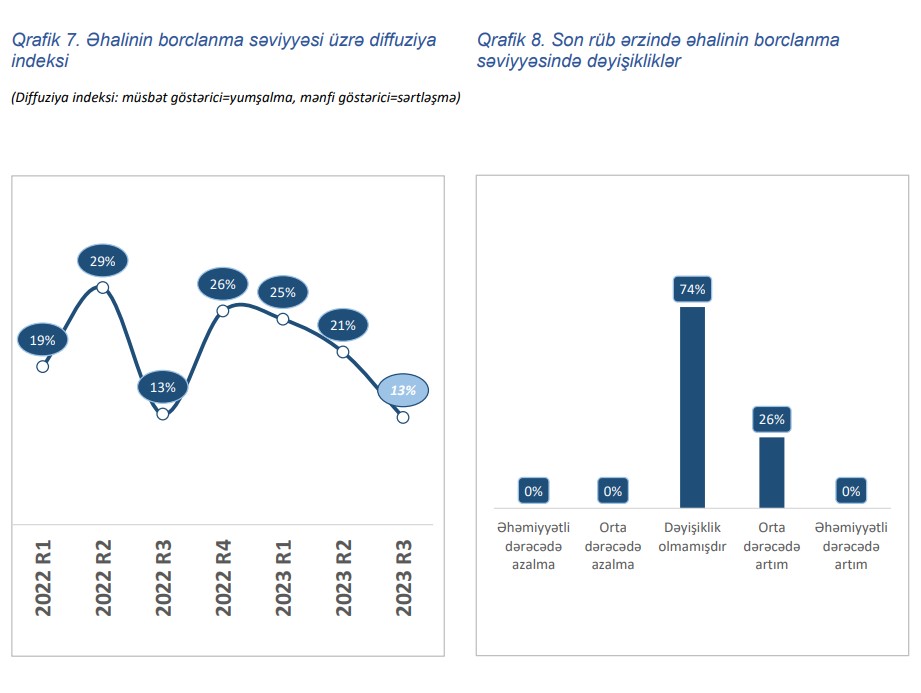
Marja.az-ın məlumatına görə, sorğu nəticələrində bildirilir ki, kreditləşmə fəaliyyətinə dair sorğunun 3-cü rüb üzrə nəticələrinə əsasən əhalinin borclanma səviyyəsində ciddi artım müşahidə edilməmişdir. Belə ki, respondent bankların 74%-i əhalinin borclanma səviyyəsində dəyişiklik olmadığını, 26%-i isə orta dərəcədə artım olduğunu bildirmişdir.
Əhalinin borclanma səviyyəsinə görə uzunmüddətli diffuziya indeksi üzrə son 4 rübdə azalma tempi müşahidə edilsə də, indeks müsbət zonada qalmaqdadır.
Sorğunun nəticələrinə əsasən cari ilin III rübündə cəmi istehlak kreditləri üzrə kredit standartlarındayumşalma ötən rüb ilə müqayisədə azalmışdır. Belə ki, əməkhaqqı kreditləri üzrə standartlarda dəyişiklik olmasa da, kredit kartlar kartları üzrə kredit standartlarında yumşalmada artım və məişət avadanlıqlarının alınması üzrə kredit standartlarında isə sərtləşmə müşahidə edilmişdir. Banklar cari ilin son rübündə cəmi istehlak kreditləri üzrə standartlarda əhəmiyyətli dəyişikliyin olmayacağı qənaətində olsalar da, kredit kartları üzrə standartlarda yumşalmanın azalacağını və əməkhaqqı kartları üzrə kredit standartlarının yumşalacağını proqnoz edirlər.
Sorğuya əsasən əhalinin istehlak kreditlərinə tələbi ötən rüb ilə müqayisədə azalsa da, yüksək olaraq qalmaqdadır. Məişət avadanlıqlarının alınması üzrə kreditlərə tələb azalsa da, kredit kartlarına və əməkhaqqı kreditlərinə tələb son rübdə artmışdır. Banklar cari ilin son rübündə əhalinin istehlak kreditlərinə tələbinin artacağı qənaətindədirlər. Belə ki, banklar əhalinin əməkhaqqı kreditlərinə tələbinin dəyişməyəcəyini, kredit kartları və məişət avadanlıqlarının alınması üzrə kreditlərə tələbin artacağını proqnoz edir.
Sorğu nəticələrinə əsasən digər kredit növlərində olduğu kimi, istehlak kreditlərində də yumşaldıcı və sərtləşdirici faktorların təsir dərəcəsi son rüblərdə azalmışdır. Son rüb ərzində istehlak kreditləri üzrə kredit standartlarına 4 faktor təsir etmişdir ki, onların ikisi yumşaldıcı, digər ikisi isə sərtləşdirici təsir göstərmişdir. Belə ki, cari ilin III rübündə digər banklarla rəqabət və inflyasiya gözləntiləri əsas yumşaldıcı faktor, əhalinin ödəmə qabiliyyətinə dair gözləntilər və maliyyələşmə dəyəri isə sərtləşdirici faktorlar olmuşdur
Kredit fəaliyyətinə dair sorğunun 3-cü rüb üzrə nəticələrinə əsasən həm daxili həm də İKZF hesabına verilmiş ipoteka kreditləri üzrə standartlarda dəyişiklik olmamışdır. Banklar növbəti rüb ərzində həm daxili ipoteka, həm də İKZF hesabına veriləcək ipoteka kreditləri üzrə kredit standartlarında yumşalmaların olacağını proqnoz edirlər.
Cari ilin III rübündə ipoteka kreditləri üzrə tələb azalmışdır. Belə ki, bankların daxili ipoteka kreditləri üzrə kredit tələblərində önəmli dəyişiklik olmasa da, İKZF hesabına verilmiş ipoteka kreditləri üzrə kredit tələbində azalma müşahidə edilmişdir. Banklar cari ilin növbəti rübündə İKZF hesabına veriləcək ipoteka kreditlərində cari rüb ilə müqayisədə kredit tələbində artımın olacağını, cəmi ipoteka kreditlərində isə tələbin dəyişməyəcəyini proqnoz edirlər.
İpoteka kreditlərində də kredit standartlarına yumşaldıcı və sərtləşdirici təsir göstərən faktorların təsir dərəcəsi son rüblər ərzində azalmışdır. Son rüb ərzində ipoteka kreditləri üzrə standartlara yumşaldıcı təsir edən faktor inflyasiya gözləntiləri olmuşdur. Sərtləşdirici faktorlar arasında ən yüksək təsirə malik faktor isə maliyyələşmə dəyəri olmuşdur ki, eyni faktor biznes kreditləri üzrə standartların da əsas sərtləşdirici faktoru olmuşdur. Bundan əlavə, son 7 rüb ərzində ipoteka kreditləri üzrə kredit standartlarına yumşaldıcı təsir göstərən faktorların, əsasən da ümumi iqtisadi gözləntilər və digər banklarla rəqabət faktorlarının ipoteka kreditləri üzrə standartlara yumşaldıcı təsirinin azaldığı müşahidə edilmişdir.
2023-cü ilin III rübü üzrə Kreditləşmə fəaliyyətinə dair sorğunun nəticələri ilə aşağıdakı linkdən tanış olmaq olar:
Müştərilərin xəbərləri
SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
4 gün sonra
Qısa müddətdə, tək şəxsiyyət vəsiqəsi ilə, zaminsiz və arayışsız KREDİT ®
-
-
4 gün sonra
Demo hesabı ilə risksiz ticarət edin və bacarıqlarınızı inkişaf etdirin ®
- 2 saat əvvəl
-
2 saat əvvəl
Tramp: “İranla müharibə tezliklə bitəcək, neftin qiyməti kəskin düşəcək”
-
2 saat əvvəl
"Moody’s": Geosiyasi dəyişikliklər Azərbaycan üçün yeni iqtisadi imkanlar yaradır
-
2 saat əvvəl
"Moody's": Azərbaycan bankları kapital və likvidlik göstəricilərində regional liderlər sırasındadır
- 2 saat əvvəl
-
3 saat əvvəl
Bakıdan Tbilisiyə qatar biletləri ucuzlaşır – Yeni qiymətlər açıqlandı
-
3 saat əvvəl
İki investisiya fondu ödəniş nəhəngini almaq istəyir – 40 milyard dollarlıq satınalma
- 3 saat əvvəl
Son Xəbərlər
Boş qalan iş yeri şirkətinizə neçəyə başa gəlir?
İş elanlarına bax - azvak.az
"Moody's": Azərbaycan bankları kapital və likvidlik göstəricilərində regional liderlər sırasındadır
Amazon bulud biznesindən illik 1 trilyon dollar gəlir əldə etməyi hədəfləyir – İnvestisiyalar 220 milyard dollara çatır
Ən çox oxunanlar
İki investisiya fondu ödəniş nəhəngini almaq istəyir – 40 milyard dollarlıq satınalma
Noyabrın 1-də gözlənilən hava şəraiti
Fransanın kredit reytinqi üzrə proqnozu “neqativ”ə endirildi– Borc böhranı riski artır

Azərbaycan neftinin qiyməti 126 dolları keçib
“Toyota” və “Google”un şirkəti sürücüsüz taksilər istehsal edəcək – Razılaşma əldə olunub
Azərbaycan yol mühəndisliyinin Avropadakı imzası – “Azvirt”

SON XƏBƏRLƏR
- 1 ay sonra
- 1 ay sonra
-
4 gün sonra
Qısa müddətdə, tək şəxsiyyət vəsiqəsi ilə, zaminsiz və arayışsız KREDİT ®
-
-
4 gün sonra
Demo hesabı ilə risksiz ticarət edin və bacarıqlarınızı inkişaf etdirin ®
- 2 saat əvvəl
-
2 saat əvvəl
Tramp: “İranla müharibə tezliklə bitəcək, neftin qiyməti kəskin düşəcək”
-
2 saat əvvəl
"Moody’s": Geosiyasi dəyişikliklər Azərbaycan üçün yeni iqtisadi imkanlar yaradır
-
2 saat əvvəl
"Moody's": Azərbaycan bankları kapital və likvidlik göstəricilərində regional liderlər sırasındadır
- 2 saat əvvəl
-
3 saat əvvəl
Bakıdan Tbilisiyə qatar biletləri ucuzlaşır – Yeni qiymətlər açıqlandı
-
3 saat əvvəl
İki investisiya fondu ödəniş nəhəngini almaq istəyir – 40 milyard dollarlıq satınalma
- 3 saat əvvəl